Aseguradoras en Uruguay
Quién puede vender seguros, qué ofrece cada compañía y qué conviene comprobar antes de contratar
En Uruguay operan distintas empresas aseguradoras y no todas ofrecen necesariamente los mismos ramos, productos o condiciones. Antes de comparar una póliza conviene comprobar que la entidad esté habilitada, identificar qué seguro ofrece y revisar quién asume realmente el riesgo.
El punto de partida es separar aseguradora, intermediario, producto y póliza: son elementos relacionados, pero cumplen funciones diferentes dentro de la contratación.
La primera comprobación es saber si la empresa está autorizada para operar como aseguradora
El Banco Central del Uruguay, a través de la Superintendencia de Servicios Financieros, mantiene información pública sobre las empresas de seguros que operan en el país.
Ese registro es una referencia fundamental cuando querés verificar que la entidad que aparece detrás de una póliza forma parte del mercado asegurador supervisado.
La marca comercial no es suficiente
Al comparar un seguro conviene identificar la razón social de la aseguradora que emitirá la póliza y comprobarla en la información oficial del Banco Central del Uruguay.
Aseguradora, intermediario y canal de venta no son lo mismo
Aseguradora
Es la entidad que celebra el contrato de seguro y asume las prestaciones previstas cuando ocurre el riesgo cubierto, dentro de los límites pactados.
Intermediario
Puede participar en la contratación o renovación y facilitar la relación comercial, pero no debe confundirse con la empresa que asume el riesgo asegurado.
Canal de venta
Una póliza puede comercializarse mediante distintos canales. El lugar donde contratás no determina por sí solo qué entidad figura finalmente como aseguradora.
La Ley N.º 19.678 establece además que, cuando interviene un intermediario en la emisión o renovación de la póliza, su identificación debe constar en ella.
El Banco de Seguros del Estado forma parte del mercado asegurador uruguayo, pero no representa a todo el mercado
El Banco de Seguros del Estado es una aseguradora uruguaya con presencia en distintos tipos de seguros y con funciones específicas dentro de determinados regímenes previstos por la normativa.
Junto al BSE operan otras compañías aseguradoras registradas ante el Banco Central del Uruguay. Por eso no conviene tratar “BSE” y “aseguradoras en Uruguay” como conceptos equivalentes.
BSE
Es una aseguradora concreta y puede tener funciones específicas establecidas legalmente para determinados seguros o regímenes.
Mercado asegurador
Incluye diferentes compañías autorizadas, productos y ramos. La entidad adecuada depende del riesgo y del seguro que se quiera contratar.
No todas las aseguradoras ofrecen los mismos tipos de seguros
Que una compañía esté autorizada para operar no significa que comercialice cualquier producto imaginable. Cada aseguradora puede participar en determinados ramos y desarrollar una oferta propia.
Vehículos
SOA y coberturas voluntarias para automóviles, motos u otros vehículos pueden variar entre compañías y planes.
Hogar y bienes
Incendio, hurto, contenido, edificio, responsabilidad civil y otras protecciones pueden combinarse de maneras diferentes.
Vida y personas
Seguros de vida, accidentes personales y otras coberturas para personas tienen condiciones, capitales y beneficiarios propios.
Viaje
Asistencia, gastos médicos, equipaje, cancelaciones y repatriación pueden estar incluidos con límites diferentes.
Empresas
Comercios y empresas pueden necesitar seguros patrimoniales, responsabilidad civil, vehículos, equipos u otras coberturas.
Otros riesgos
La oferta puede incluir productos especializados que deben analizarse según la actividad, el interés asegurable y las condiciones de contratación.
Comparar aseguradoras y comparar pólizas son dos ejercicios diferentes
Comparar aseguradoras
Implica analizar qué entidad emitirá el seguro, qué productos ofrece, sus canales de atención y cómo gestiona determinadas operaciones.
Comparar pólizas
Implica revisar coberturas, exclusiones, sumas aseguradas, límites, deducibles, vigencia, precio y demás condiciones del contrato.
Una compañía no es “mejor” de forma universal
Una aseguradora puede resultar adecuada para una necesidad y otra ofrecer condiciones más apropiadas para un riesgo diferente. La comparación debe realizarse sobre productos concretos.
Qué información conviene pedir antes de decidir con qué aseguradora contratar
- Razón social de la entidad que emitirá la póliza.
- Tipo exacto de seguro ofrecido.
- Coberturas incluidas.
- Exclusiones relevantes.
- Sumas aseguradas y límites.
- Deducibles o franquicias.
- Premio total y forma de pago.
- Fecha de inicio y finalización de la cobertura.
- Procedimiento para denunciar un siniestro.
- Canales para presentar reclamos.
- Identificación del intermediario cuando intervenga.
Una cotización todavía no es la póliza definitiva
La cotización sirve para presentar una propuesta económica y determinadas características del seguro, pero el contrato definitivo debe analizarse a través de la documentación correspondiente.
La Ley N.º 19.678 establece que el asegurador debe entregar la póliza al tomador dentro de los primeros treinta días corridos desde la celebración del contrato o cuando este sea modificado.
Revisá la póliza aunque la cotización pareciera clara
Comprobá que los datos, coberturas, capitales, deducibles y demás condiciones coincidan con lo que entendiste que estabas contratando.
El precio no permite saber por sí solo qué aseguradora ofrece la protección más adecuada
Dos cotizaciones pueden tener importes diferentes porque no incluyen exactamente las mismas condiciones. Incluso cuando el nombre comercial de las coberturas parece similar, pueden existir diferencias materiales.
Qué riesgos están incluidos.
Hasta dónde responde cada prestación.
Qué parte del riesgo queda a cargo del asegurado.
Cuánto cuesta el conjunto de condiciones contratadas.
Por eso una comparación útil debe mantener constantes, en la medida de lo posible, el riesgo y la protección que se pretende contratar.
Las calificaciones de riesgo aportan información sobre la entidad, pero no sustituyen la comparación del seguro
El Banco Central del Uruguay publica información sobre calificaciones de instituciones aseguradoras cuando corresponde.
Una calificación puede aportar información sobre aspectos financieros de la entidad, pero no determina si una póliza concreta tiene mejores coberturas, menor deducible o condiciones más apropiadas para una persona determinada.
Solvencia y calidad de una póliza son dimensiones diferentes
La información institucional puede formar parte del análisis, pero las condiciones del producto deben estudiarse por separado.
La atención durante el siniestro también forma parte de la relación con la aseguradora
Cuando ocurre un siniestro, la compañía debe recibir la denuncia, verificar el hecho y gestionar la prestación de acuerdo con la ley y la póliza.
Denuncia
Debe existir un mecanismo para informar el siniestro y dejar constancia de la gestión.
Verificación
La aseguradora puede solicitar información y realizar las comprobaciones necesarias.
Decisión
Debe determinar si corresponde aceptar o rechazar el siniestro dentro del marco legal aplicable.
Liquidación
Cuando corresponde cobertura debe determinarse la prestación según los daños y las condiciones contratadas.
La aseguradora tiene obligaciones que no terminan con la venta de la póliza
La Ley N.º 19.678 impone al asegurador obligaciones durante las diferentes etapas de la relación contractual.
- Actuar de buena fe.
- Cumplir el deber de información.
- Entregar la póliza en las condiciones previstas legalmente.
- Indemnizar en los términos, condiciones y alcances del contrato cuando corresponda.
- Adoptar las medidas necesarias para verificar un siniestro denunciado.
- Liquidar la prestación que resulte aplicable.
Cuando interviene un corredor o intermediario conviene comprobar quién responderá frente al siniestro
El intermediario puede facilitar la contratación y comunicación con la compañía, pero la póliza debe permitir identificar claramente cuál es la entidad aseguradora.
Intermediación
Puede ayudar a cotizar, contratar, renovar o canalizar determinadas gestiones dentro de las funciones correspondientes.
Asunción del riesgo
No debe atribuirse automáticamente al intermediario. Hay que identificar qué aseguradora emitió la póliza y asumió contractualmente la cobertura.
Si tenés un problema con una compañía, empezá por su procedimiento formal de reclamos
Una discrepancia sobre contratación, renovación, atención, cobertura o siniestro debe documentarse y presentarse mediante el procedimiento de reclamos de la entidad.
-
Identificá la aseguradora.
Confirmá la razón social que figura en la póliza. -
Ordená la documentación.
Reuní póliza, comprobantes, denuncias de siniestro y comunicaciones relevantes. -
Presentá el reclamo formal.
Utilizá el canal previsto por la compañía y conservá su constancia. -
Revisá la respuesta.
Comparala con las condiciones de la póliza y los hechos documentados. -
Evaluá la vía siguiente.
Si el problema continúa, analizá las opciones disponibles ante los organismos competentes.
El registro oficial debe consultarse cuando necesites la lista actual de aseguradoras
Las entidades que operan, sus denominaciones y otra información registral pueden cambiar. Por eso una lista publicada en un artículo puede quedar desactualizada con el tiempo.
Para verificar una compañía concreta, utilizá la información actual del BCU
El registro de empresas de seguros del Banco Central del Uruguay debe ser la referencia para confirmar la situación actual de una entidad.
Esta precaución también evita confundir una marca comercial, un intermediario o una empresa de servicios con una aseguradora efectivamente registrada.
Qué conviene comparar entre dos compañías que ofrecen un seguro similar
Protección
Riesgos cubiertos, exclusiones, sumas aseguradas, sublímites y deducibles.
Contrato
Vigencia, pago, renovación, cancelación y demás condiciones que regulan la póliza.
Operativa
Canales disponibles para contratación, asistencia, denuncia de siniestros y reclamos.
Precio
Coste de la cobertura una vez comprobado que las propuestas son realmente comparables.
Guías sobre aseguradoras que operan en Uruguay
Aquí puedes consultar información para identificar aseguradoras autorizadas, entender el papel del Banco de Seguros del Estado y diferenciar una compañía aseguradora de un corredor o intermediario.
También encontrarás guías para conocer qué seguros ofrece cada entidad, revisar la documentación antes de contratar y comparar compañías sin reducir la decisión únicamente al precio.
- MAPFRE Uruguay: seguros, siniestros y canales de gestión
 Aseguradora en Uruguay MAPFRE Uruguay Seguros S.A. figura activa ante el BCU y ofrece seguros para personas, empresas y actividades rurales. La cobertura efectiva, los límites, exclusiones, franquicias, vigencia y requisitos de un siniestro dependen del producto contratado, las condiciones particulares, las condiciones generales y los endosos que integren la póliza.Registro ...
- Seguros SURA Uruguay: productos, siniestros y canales de gestión
 Aseguradora en Uruguay Seguros SURA S.A. opera en Uruguay y publica canales para contratar, gestionar pólizas, denunciar siniestros y presentar reclamos. La empresa figura en el registro de aseguradoras del Banco Central del Uruguay. Sus productos, canales y documentos deben revisarse en el sitio oficial y en la póliza concreta, ya que las coberturas, límites y requisitos ...
- Qué aseguradoras están autorizadas a operar en Uruguay
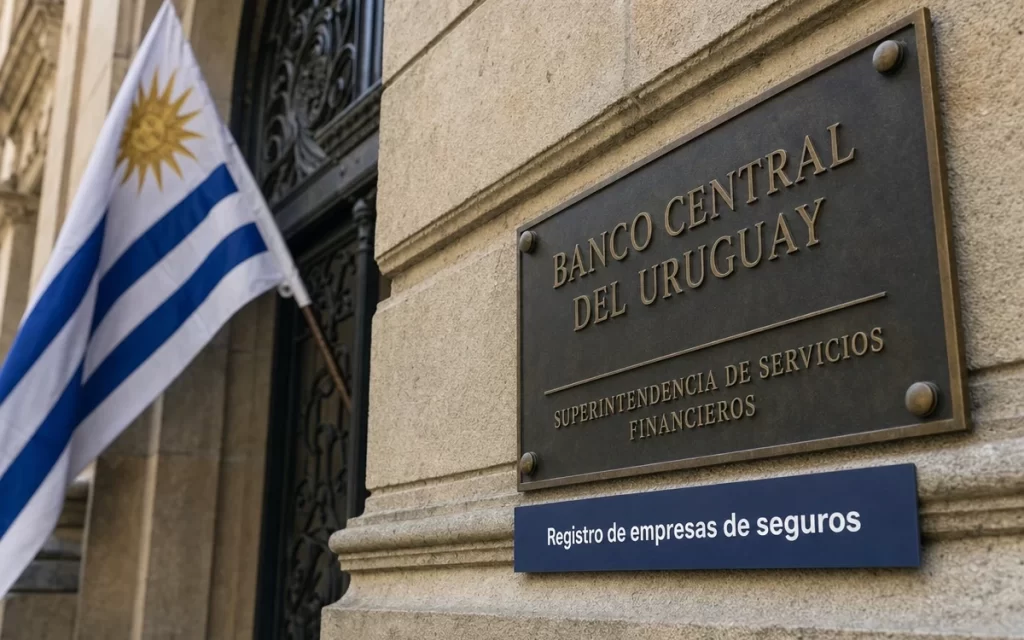 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- Banco Central del Uruguay / Superintendencia de Servicios Financieros — registro de empresas de seguros.
- Banco Central del Uruguay — información y registros del mercado asegurador.
- IMPO — Ley N.º 19.678, contrato de seguro en Uruguay.
La lista de aseguradoras y la información institucional pueden cambiar. Para verificar una entidad concreta debe consultarse el registro vigente del Banco Central del Uruguay.
Primero comprobá quién asegura; después compará qué póliza ofrece
Antes de contratar, identificá la razón social de la aseguradora y verificá que figure en la información oficial correspondiente. Después analizá el producto: coberturas, exclusiones, límites, deducibles, vigencia y precio.
Esa separación permite comparar compañías y seguros con criterios distintos y evita elegir únicamente por una marca, un intermediario o una diferencia de precio que puede esconder coberturas diferentes.