
Información normativa y fuentes consultadas: 16 de septiembre de 2026.
Contratación y comparación
Compará la póliza completa, no solo la cifra de la cotización
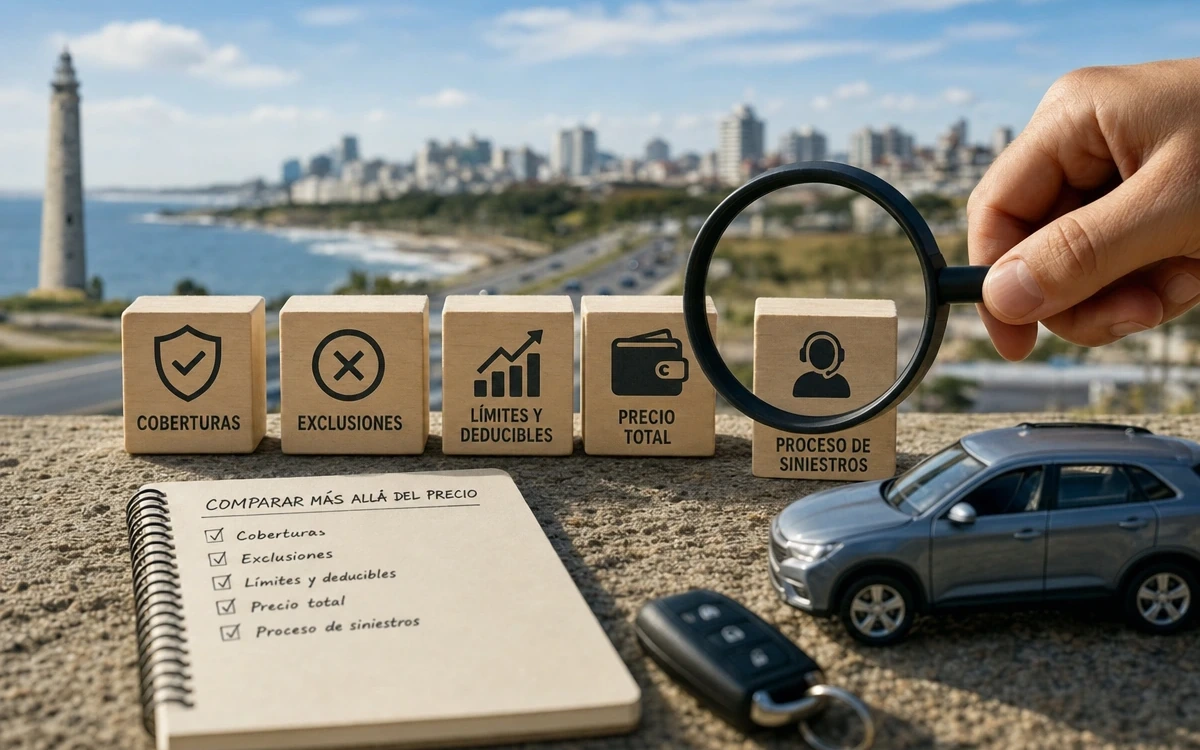
Para comparar seguros en Uruguay, revisá qué riesgos cubre cada oferta, qué excluye, cuáles son sus límites, qué deducible podrías asumir y cómo funciona el trámite ante un siniestro. Un precio menor puede corresponder a una protección, un límite o un procedimiento diferente.
La póliza, sus condiciones particulares y sus endosos
Premio total, más el costo potencial del deducible
Depende de la cobertura, los límites y el cumplimiento de las cargas
Por qué no alcanza con comparar el precio
El contrato de seguro obliga a la aseguradora a resarcir o prestar dentro de los límites pactados. Por eso, dos cotizaciones con precios distintos —o incluso parecidos— no son equivalentes si cambian los riesgos cubiertos, las exclusiones, la suma asegurada, la franquicia o la forma de resolver un siniestro.
La Ley N.º 19.678 establece reglas generales para el contrato de seguros en Uruguay. Entre otros elementos, la póliza debe identificar los riesgos asumidos y excluidos, los montos asegurados o la forma de determinarlos, el alcance de la cobertura, la vigencia, el premio y la modalidad de pago.
Regla legal general: la ley fija un marco mínimo sobre información, denuncia, aceptación o rechazo y liquidación.
Condición de póliza concreta: la cobertura efectiva, los sublímites, el deducible, la asistencia, la pérdida total, la reparación y las exclusiones se determinan en las condiciones generales, particulares, anexos y endosos aplicables.
Método para comparar ofertas de forma homogénea
- Definí el riesgo a cubrir. Identificá el ramo, las personas o bienes que querés incluir y qué pérdida tendría un impacto económico relevante para vos.
- Pedí los documentos, además de la cotización. Solicitá condiciones generales vigentes, condiciones particulares o un ejemplo de propuesta, endosos, exclusiones, límites, deducibles, vigencia y procedimiento de siniestros.
- Confirmá la entidad. Verificá que la aseguradora figure en el registro público de empresas de seguros del BCU/SSF. Esa comprobación institucional no reemplaza la lectura de la póliza.
- Usá la misma matriz para todas las ofertas. Compará exactamente los mismos campos y no contrapongas un plan básico de una entidad con un plan ampliado de otra.
- Calculá el costo total. Contrastá el premio total —incluyendo prima, impuestos, tasas y recargos informados— junto con el deducible y los gastos que podrían quedar a tu cargo en un siniestro.
- Leé las obligaciones antes de contratar. Revisá pago, declaración del riesgo, uso del bien, licencia cuando corresponda, medidas de prevención, comunicación de cambios, denuncia y conservación de evidencias.
Qué comparar en cada póliza
Cobertura y adicionales
Confirmá el riesgo principal cubierto y separalo de los adicionales. Por ejemplo, una asistencia puede ser un servicio sujeto a condiciones de disponibilidad y no una cobertura indemnizatoria. No des por incluido un adicional solo porque aparezca en publicidad o en otro plan.
Exclusiones y obligaciones
Buscá hechos, bienes, usos o circunstancias que quedan fuera de cobertura. También compará las obligaciones cuyo incumplimiento puede afectar el análisis del siniestro. La consecuencia concreta depende de la ley y del contrato aplicable.
Suma asegurada y límites
Revisá la suma asegurada, el límite por evento, el límite anual o por vigencia y los posibles sublímites. Verificá además si la prestación se calcula por reposición, valor venal, suma fija u otra modalidad prevista en la póliza.
Deducible o franquicia
El deducible es una parte del daño que puede quedar a cargo del asegurado. La Ley N.º 19.678 reconoce franquicias deducibles y no deducibles; su importe, porcentaje y forma de aplicación dependen de lo pactado.
Vigencia, territorio y renovación
Controlá las fechas y horas de inicio y finalización, el territorio amparado, las reglas de renovación y las consecuencias que prevea el contrato ante una mora. La vigencia exacta se verifica en las condiciones particulares, certificados y recibos.
Siniestros, reparación y pago
Preguntá cómo se denuncia un siniestro, qué documentación se solicita, si habrá peritaje, cómo se elige o autoriza una reparación y cuándo puede corresponder reposición o pago en dinero. En vehículos, la red de talleres y la asistencia pueden variar según plan, zona, vehículo y disponibilidad.
Cómo evaluar la respuesta ante un siniestro
No hay una estadística oficial homogénea que permita comparar, para todo el mercado, los tiempos reales de peritaje, reparación, rechazo o pago de cada aseguradora. En lugar de asumir que un servicio será más rápido por su precio o nombre comercial, pedí y compará el procedimiento documentado.
- Canales habilitados para avisar y formalizar la denuncia.
- Documentación habitual del ramo y forma de solicitar información adicional.
- Intervención de peritos, modalidad de reparación, reposición o indemnización.
- Condiciones de asistencia, talleres, proveedores o servicios de emergencia cuando sean relevantes.
- Canales de atención, reclamo y seguimiento del siniestro.
En un accidente o emergencia, primero está la seguridad de las personas y el contacto con los servicios de emergencia o la autoridad competente cuando corresponda. Después, corresponde informar a la aseguradora, conservar información y seguir el procedimiento aplicable; eso no garantiza por sí mismo la cobertura ni el pago.
Plazos legales que conviene tener presentes
Estos son plazos legales generales. Una póliza puede establecer un plazo de denuncia más amplio o condiciones más favorables, pero los requisitos documentales y el análisis de cada caso siguen dependiendo del seguro y del siniestro.
- Denuncia: el siniestro debe comunicarse inmediatamente y formalizarse dentro de los cinco días corridos desde que ocurre o desde que se toma conocimiento, salvo que la póliza otorgue un plazo mayor. En automotores, las personas involucradas deben dar cuenta inmediata a sus respectivas aseguradoras.
- Información y documentación: como regla, deben entregarse dentro de los 15 días corridos siguientes al siniestro para verificar el hecho, su extensión, cuantía y cobertura, salvo dispensa escrita o excepción legal aplicable.
- Aceptación o rechazo: la aseguradora dispone, como regla general, de 30 días corridos desde la denuncia para comunicar su decisión. La ley prevé una posible suspensión si faltan elementos suficientes por razones ajenas a la aseguradora.
- Liquidación: el plazo legal es de 60 días corridos desde la aceptación fehaciente o desde el vencimiento del plazo para aceptar o rechazar, cumplidas las cargas legales. No debe confundirse este plazo con una promesa automática de pago en cualquier caso.
El BCU explica estos pasos en su información sobre el contrato de seguros y el procedimiento a seguir ante un siniestro.
Ejemplos documentales: por qué hay que leer cada contrato
Las diferencias entre documentos oficiales de productos concretos muestran por qué no corresponde trasladar una condición de una aseguradora a todo el mercado.
- Ejemplo de póliza concreta: las condiciones generales de vehículos del BSE con vigencia indicada en diciembre de 2025 prevén reglas propias de deducible, límites de responsabilidad civil, pérdida total, exclusiones y reparación. Esas reglas deben verificarse en el plan y las condiciones particulares contratadas; no son una regla para todas las pólizas ni para todas las aseguradoras.
- Ejemplo de estructura documental: las condiciones generales de autos de SURA consultadas en 2026 distinguen solicitud, condiciones generales, condiciones particulares y endosos, e indican que las condiciones particulares prevalecen ante una contradicción. Sus coberturas, asistencias y exclusiones corresponden a ese producto concreto.
- Documento fechado: Porto Seguro publica una página oficial de acceso a condiciones de automóvil. Si se utiliza un PDF identificado como 2022 para comparar un aspecto concreto, conviene confirmar antes su vigencia en la documentación oficial actual del producto.
Documentos para guardar antes y después de contratar
- Cotización o propuesta fechada.
- Condiciones generales vigentes.
- Condiciones particulares, certificado provisorio o póliza emitida.
- Endosos, cláusulas adicionales y anexos.
- Recibos o comprobantes de pago.
- Instructivo para denunciar siniestros y condiciones de asistencia o talleres, si son relevantes.
Si la póliza emitida difiere de la propuesta, la diferencia debe estar destacada. El tomador o asegurado dispone de 30 días corridos desde la recepción para reclamar en las condiciones previstas por la ley.
Si no estás conforme con una respuesta de la aseguradora
Un rechazo, una demora o una diferencia sobre el alcance de la cobertura debe analizarse con la póliza, la resolución recibida y las evidencias del caso. No es correcto asumir automáticamente que la decisión es válida o inválida sin esa revisión.
- Conservá la denuncia, el número de siniestro, fotografías, peritajes, presupuestos, comunicaciones y la respuesta recibida.
- Presentá primero un reclamo formal ante la aseguradora, identificando la póliza, el siniestro, el motivo de la disconformidad y la documentación de respaldo.
- Según el BCU/SSF, la empresa dispone de 15 días corridos para responder al reclamo, con posibilidad de prórroga.
- Si no recibís respuesta o no resulta satisfactoria, podés presentar una denuncia ante la Unidad de Atención al Usuario de la SSF con la documentación disponible.
La intervención del BCU/SSF no cuantifica daños ni resuelve por sí misma controversias contractuales específicas. La denuncia administrativa no asegura una indemnización.
Preguntas frecuentes
¿Qué debo comparar además del precio de un seguro?
Compará coberturas, adicionales, exclusiones, suma asegurada, límites, deducible, vigencia, territorio, obligaciones, forma de denunciar un siniestro y modalidad de reparación, reposición o indemnización. El precio debe leerse junto con el alcance real de la póliza.
¿Qué diferencia hay entre el premio total y el deducible?
El premio total es la cifra a pagar por el seguro, con prima, impuestos, tasas y recargos informados. El deducible o franquicia es un costo potencial que puede quedar a cargo del asegurado ante un siniestro, según las condiciones pactadas.
¿La pérdida total siempre elimina el deducible?
No necesariamente. La aplicación del deducible en una pérdida total depende de la póliza, el plan y las circunstancias previstas en el contrato. Debe revisarse la cláusula específica antes de usar esa condición para comparar ofertas.
¿Cómo sé si una aseguradora está autorizada en Uruguay?
Podés consultar el registro público de empresas de seguros del BCU/SSF. La inscripción o autorización permite verificar la situación institucional, pero no reemplaza la comparación del producto, sus condiciones y sus límites.
¿Puedo comparar la asistencia como si fuera una cobertura?
No conviene tratarlas como equivalentes. La asistencia puede estar sujeta a condiciones de uso, disponibilidad, zona, tipo de bien o plan contratado. Verificá si se trata de un servicio, qué alcance tiene y qué exclusiones o límites prevé.
¿Qué hago si la aseguradora no responde mi reclamo?
Primero conservá la constancia del reclamo formal y la documentación del caso. Si no hay respuesta o no es satisfactoria, el BCU/SSF prevé la posibilidad de presentar una denuncia ante su Unidad de Atención al Usuario. Esa vía no garantiza una indemnización ni sustituye una definición de una controversia contractual específica.