

Siniestros de seguros en Uruguay
Denuncia, pruebas, evaluación e indemnización: entendé qué ocurre desde el siniestro hasta su resolución
Cuando ocurre un hecho que puede estar cubierto por un seguro comienza un proceso distinto del propio accidente, daño o pérdida: hay que comunicar lo sucedido, conservar pruebas, aportar información y permitir que la aseguradora compruebe si el evento entra dentro de la póliza.
Después pueden intervenir plazos legales, peritajes, valoración de daños, deducibles, límites de cobertura, aceptación o rechazo del siniestro y distintas formas de indemnización.
Un siniestro no es lo mismo que una indemnización
El siniestro es el acontecimiento que puede activar la cobertura. La indemnización es la prestación que corresponde cuando, después de analizar el hecho y la póliza, se determina que existe cobertura y se cumplen las condiciones aplicables.
Siniestro
Es el hecho ocurrido durante la vigencia del seguro que debe analizarse frente al riesgo contratado.
Cobertura
Determina si ese acontecimiento está comprendido por el contrato y bajo qué condiciones.
Indemnización
Es la prestación que corresponde según el daño, la póliza, sus límites y las reglas aplicables al siniestro.
Denunciar un siniestro no significa que ya haya sido aceptado
La denuncia inicia el procedimiento para que la aseguradora pueda verificar lo ocurrido, analizar la cobertura y determinar posteriormente si corresponde una prestación.
El recorrido general de un siniestro tiene varias etapas
-
Atender la situación inmediata.
Si existen personas en riesgo o daños que pueden agravarse, la prioridad es la seguridad y evitar consecuencias adicionales cuando sea posible hacerlo sin exponerse. -
Comunicar el siniestro.
El hecho debe informarse a la aseguradora y formalizarse la denuncia dentro de los plazos aplicables. -
Conservar pruebas e información.
Fotografías, comprobantes, documentos, comunicaciones y otros elementos pueden ser necesarios para reconstruir lo ocurrido y cuantificar el daño. -
Permitir la verificación.
La aseguradora puede analizar las circunstancias, solicitar información y realizar las comprobaciones necesarias. -
Determinar cobertura.
Debe comprobarse si el hecho está incluido en la póliza y si existe alguna exclusión o condición relevante. -
Valorar la prestación.
Si el siniestro queda cubierto, corresponde determinar la reparación, reposición, indemnización u otra prestación aplicable.
La denuncia del siniestro tiene plazos que no conviene dejar pasar
Como regla general de la Ley N.º 19.678, la ocurrencia del siniestro debe comunicarse al asegurador de forma inmediata y la denuncia debe formalizarse dentro de los cinco días corridos desde el siniestro o desde que se tuvo conocimiento de él, salvo que la póliza establezca un plazo más amplio.
La ocurrencia debe informarse al asegurador de forma inmediata.
Regla general: dentro de 5 días corridos, salvo plazo contractual más amplio.
Existe además un deber posterior de aportar información y documentación.
Denunciar tarde puede tener consecuencias importantes
La ley vincula el incumplimiento del plazo de denuncia con la pérdida del derecho a indemnización, sin perjuicio de las excepciones legalmente previstas. Por eso no conviene esperar a reunir toda la documentación antes de comunicar el hecho.
Denunciar e informar completamente el siniestro son obligaciones relacionadas, pero distintas
Después de la denuncia, la Ley N.º 19.678 establece también un deber de proporcionar al asegurador la información necesaria para verificar el siniestro, determinar su extensión y cuantía y analizar por qué se considera comprendido dentro de la cobertura.
Como regla general, esa información debe suministrarse dentro de los quince días corridos siguientes al siniestro, salvo dispensa escrita del asegurador u otras reglas específicas aplicables.
Denuncia
Comunica formalmente que ocurrió un hecho que puede activar el seguro.
Documentación posterior
Permite comprobar el hecho, la cobertura y el alcance económico del daño. No debe confundirse con la denuncia inicial.
Qué documentación puede ser relevante después de un siniestro
La documentación concreta cambia según el tipo de seguro y el hecho ocurrido. Un choque, un incendio, un hurto o un seguro de vida no generan exactamente las mismas necesidades probatorias.
- Póliza y datos de la cobertura contratada.
- Número o constancia de la denuncia del siniestro.
- Fotografías o videos disponibles.
- Comprobantes relacionados con los bienes afectados.
- Informes, denuncias o actuaciones de autoridades cuando correspondan.
- Presupuestos, facturas u otros documentos vinculados al daño.
- Comunicaciones mantenidas con la aseguradora.
- Información sobre otros seguros existentes sobre el mismo riesgo cuando resulte aplicable.
La aseguradora puede requerir otros elementos razonablemente necesarios para verificar el hecho y determinar la pérdida, siempre dentro del marco legal y contractual correspondiente.
Conservar pruebas puede ser tan importante como reunir documentos
Después de un siniestro conviene evitar cambios que dificulten determinar qué ocurrió o cuánto se dañó, salvo cuando sean necesarios para evitar un perjuicio mayor, proteger a las personas o cumplir indicaciones de una autoridad.
No arriesgues tu seguridad para conservar una prueba
Ante incendio, accidente, daños estructurales u otra situación peligrosa, la protección de las personas tiene prioridad. La evidencia debe conservarse únicamente cuando pueda hacerse de manera segura.
Fotografías
Pueden ayudar a registrar el estado de bienes, daños y circunstancias visibles después del hecho.
Bienes dañados
Su conservación puede facilitar la evaluación cuando resulte razonable y seguro mantenerlos disponibles.
Comunicaciones
Correos, formularios, números de gestión y otras constancias permiten reconstruir el procedimiento seguido.
El peritaje ayuda a comprobar y cuantificar el daño, pero no equivale por sí solo a la aceptación del siniestro
Dependiendo del seguro, puede intervenir un perito, liquidador u otro técnico para examinar los daños y aportar elementos que permitan determinar qué ocurrió y cuál es su dimensión económica.
Ayuda a comprobar características y consecuencias del siniestro.
Puede contribuir a determinar la extensión económica de los daños.
La decisión final debe relacionar el hecho comprobado con las condiciones de la póliza.
Peritar no significa necesariamente aceptar
Que la aseguradora inspeccione un vehículo, vivienda u otro bien no debe interpretarse automáticamente como confirmación de cobertura ni como acuerdo sobre el importe final.
La aseguradora dispone de un plazo legal para aceptar o rechazar el siniestro
La Ley N.º 19.678 establece un plazo de treinta días corridos desde la recepción de la denuncia para comunicar al asegurado la aceptación o el rechazo del siniestro.
Ese plazo puede suspenderse cuando, por razones ajenas al alcance y voluntad de la aseguradora, no existan elementos suficientes para determinar la cobertura.
El vencimiento del plazo tiene una consecuencia legal
Si transcurre el plazo legal sin que corresponda una suspensión y no se comunica aceptación o rechazo, la ley establece que el siniestro se tendrá por aceptado.
Aceptación del siniestro y pago de la indemnización tampoco son el mismo momento
Una vez aceptado el siniestro debe determinarse y liquidarse la prestación correspondiente. La ley establece un marco específico para esa etapa.
Aceptación
Determina que el siniestro queda comprendido por la cobertura en los términos aplicables.
Liquidación
Determina la prestación que corresponde después de valorar daños, límites, franquicias y demás condiciones.
Pago o cumplimiento
Es la ejecución de la prestación mediante la modalidad que corresponda al contrato y al siniestro.
La Ley N.º 19.678 fija, con las condiciones previstas en la propia norma, un plazo de sesenta días corridos para la liquidación del daño desde la aceptación comunicada al asegurado o desde el vencimiento del plazo legal para decidir sobre el siniestro.
El importe de una indemnización depende de varios elementos
Que un siniestro esté cubierto no permite conocer automáticamente cuánto corresponde pagar. En los seguros de daños patrimoniales deben analizarse conjuntamente la pérdida real y los límites del contrato.
Daño sufrido
La pérdida debe ser identificada y valorada conforme al tipo de bien y las reglas aplicables.
Suma asegurada
Actúa como límite máximo de indemnización en los términos establecidos por la póliza.
Deducible
Puede dejar una parte del daño a cargo del asegurado cuando esa condición está prevista.
Límites y sublímites
Determinadas coberturas, bienes o gastos pueden disponer de topes específicos.
Forma de valoración
Valor de mercado, reposición u otros criterios pueden intervenir según el bien y lo pactado.
Condiciones de la póliza
El contrato determina el alcance concreto dentro del marco establecido por la normativa.
Si el daño supera la suma asegurada, el seguro no necesariamente cubre toda la diferencia
En los seguros patrimoniales, la Ley N.º 19.678 establece que la indemnización debe mantenerse dentro de los límites previstos en el contrato y que el seguro no puede convertirse en una fuente de enriquecimiento.
Suma asegurada no significa daño garantizado
La suma asegurada funciona como límite contractual. Si el daño supera ese límite, la existencia de una pérdida mayor no obliga por sí sola a la aseguradora a pagar por encima del capital establecido.
La indemnización no tiene que consistir siempre en un pago de dinero
Según el tipo de cobertura y las condiciones del contrato, el cumplimiento puede adoptar formas distintas. El BCU señala que una indemnización puede consistir en dinero, pero también en la reparación o reposición de bienes.
Pago en dinero
La aseguradora abona la prestación económica que corresponda según la liquidación del siniestro.
Reparación
Puede utilizarse para restablecer un bien dañado cuando el contrato contempla esa modalidad.
Reposición
Puede implicar sustituir determinados bienes de acuerdo con las condiciones y criterios aplicables.
Tener dos seguros sobre el mismo riesgo no permite cobrar dos veces el mismo daño
La legislación uruguaya regula la pluralidad de seguros cuando existen varios contratos sobre los mismos riesgos durante periodos coincidentes.
Como regla general, la existencia de esos seguros debe informarse y, cuando todos sean válidos, las aseguradoras participan proporcionalmente en la indemnización hasta cubrir el daño debido, salvo pacto en contrario.
Pluralidad de seguros no significa duplicar la indemnización
El objetivo de un seguro de daños es resarcir la pérdida dentro de los límites aplicables, no generar un cobro superior al perjuicio indemnizable.
Un siniestro puede rechazarse por razones muy diferentes
Ante un rechazo conviene identificar primero el motivo exacto comunicado por la aseguradora. No todos los rechazos plantean el mismo problema ni requieren la misma revisión.
Exclusión
La aseguradora sostiene que el hecho se encuentra expresamente fuera de la cobertura contratada.
Denuncia fuera de plazo
Puede discutirse si se incumplió una carga temporal prevista por la ley o por la póliza.
Impago
Debe comprobarse el estado del contrato y si la cobertura estaba suspendida en la fecha del siniestro.
Declaración del riesgo
Puede existir controversia sobre información incorrecta, incompleta o relevante suministrada al contratar.
Falta de documentación
Debe diferenciarse la inexistencia de prueba suficiente de una exclusión contractual del riesgo.
Hecho no cubierto
Puede ocurrir que el acontecimiento simplemente no forme parte de las coberturas contratadas.
Un rechazo por exclusión debe comprobarse contra el texto de la póliza y el hecho concreto
No alcanza con saber que existe una exclusión: hay que determinar qué dice exactamente, si forma parte del contrato y si realmente corresponde aplicarla a las circunstancias del siniestro.
Qué revisar
Texto de la exclusión, cobertura contratada, circunstancias acreditadas del siniestro y fundamento utilizado por la aseguradora.
Qué no concluir automáticamente
Que cualquier rechazo es correcto solo porque la póliza contiene exclusiones, o que toda exclusión es inválida por el hecho de limitar cobertura.
Cuando la aseguradora no paga conviene distinguir demora, rechazo y desacuerdo sobre el importe
La expresión “el seguro no paga” puede describir situaciones jurídicamente y contractualmente diferentes.
Siniestro en estudio
Todavía se están verificando elementos necesarios para decidir sobre cobertura o cuantificación.
Siniestro rechazado
La aseguradora comunica que no corresponde cobertura y debe existir un fundamento que pueda revisarse.
Siniestro aceptado pero pendiente
Existe aceptación, pero continúa la liquidación o el cumplimiento de la prestación.
Desacuerdo sobre la cuantía
Las partes pueden coincidir en que existe cobertura y discrepar respecto del importe o modalidad de la indemnización.
Cuando la controversia deja de ser únicamente la gestión del siniestro y se convierte en un desacuerdo con la actuación de la aseguradora, corresponde analizar las vías de reclamo disponibles.
Antes de reclamar una resolución conviene ordenar el expediente del siniestro
- Póliza completa y condiciones aplicables.
- Constancia de denuncia y fecha de presentación.
- Documentación entregada a la aseguradora.
- Solicitudes adicionales de información.
- Informes o peritajes disponibles.
- Comunicaciones sobre aceptación o rechazo.
- Fundamento del rechazo cuando exista.
- Propuesta o liquidación de la indemnización.
- Fechas relevantes de cada actuación.
Separar cronológicamente estos documentos ayuda a distinguir si el problema está en la cobertura, en la prueba, en los plazos o en la cuantificación de la prestación.
Guías sobre siniestros e indemnizaciones
Aquí puedes consultar cómo denunciar un siniestro, qué plazos se aplican, qué documentación puede solicitar la aseguradora, cómo conservar pruebas y qué función cumple un peritaje.
También encontrarás guías sobre cálculo y formas de indemnización, daños superiores a la suma asegurada, varios seguros sobre un mismo riesgo, aceptación o rechazo del siniestro y problemas cuando la aseguradora no paga.
- Qué aseguradoras están autorizadas a operar en Uruguay
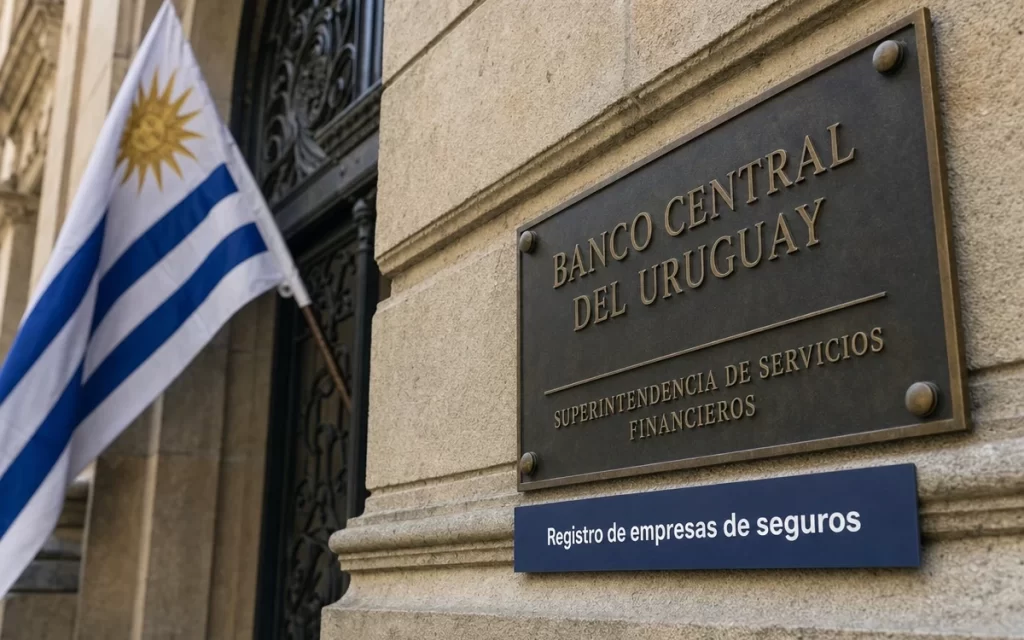 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- IMPO — Ley N.º 19.678, especialmente las disposiciones sobre denuncia, información, aceptación, liquidación e indemnización de siniestros.
- Banco Central del Uruguay — información para usuarios sobre contrato de seguro, denuncia e indemnización.
- Condiciones de la póliza aplicable — para coberturas, exclusiones, deducibles, límites y procedimientos específicos.
Los plazos y reglas generales deben analizarse junto con el tipo de seguro y las condiciones de la póliza aplicable al siniestro concreto.
Empezá por ordenar tres cosas: qué ocurrió, qué cubre la póliza y qué documentación podés aportar
Ante un siniestro, la primera cuestión aseguradora es comunicarlo dentro del plazo correspondiente. Después hay que conservar y aportar la información que permita comprobar el hecho, valorar el daño y relacionarlo con la cobertura contratada.
A partir de ahí puede determinarse si el siniestro se acepta o rechaza, cómo se calcula la prestación y si existe algún problema que deba pasar de la gestión ordinaria del siniestro a una reclamación frente a la aseguradora.