
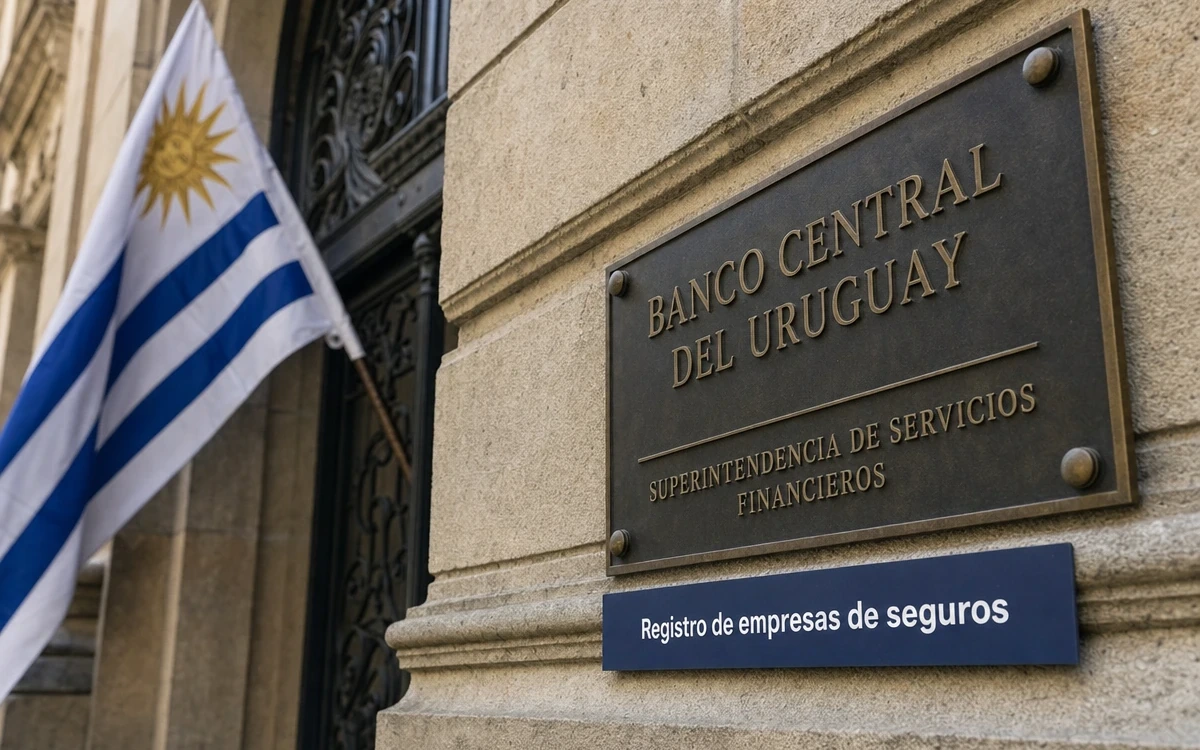
Registro oficial
El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay
Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación directa ni que una cobertura determinada forme parte de tu póliza.
Nómina y enlaces oficiales verificados el 16 de septiembre de 2026. Los registros, las razones sociales, los productos y los canales pueden cambiar.
Registro de Empresas de Seguros del BCU/SSF
La identificación institucional de la entidad inscripta
Producto, póliza, vigencia, deducible y exclusiones
Empresas de seguros incluidas en el registro consultado
La siguiente nómina reproduce las razones sociales que figuran en la página oficial de Empresas de Seguros del Banco Central del Uruguay, Superintendencia de Servicios Financieros. Es una referencia institucional: no es un ranking, una comparación de precios ni un catálogo de coberturas.
| Razón social | Verificación |
|---|---|
| Banco de Seguros del Estado | Incluida en el registro BCU/SSF consultado |
| Barbuss Risk Seguros (Uruguay) S.A. | Incluida en el registro BCU/SSF consultado |
| Barbuss Seguros (Uruguay) S.A. | Incluida en el registro BCU/SSF consultado |
| Berkley International Seguros S.A. (Uruguay) | Incluida en el registro BCU/SSF consultado |
| Compañía Cooperativa de Seguros Surco | Incluida en el registro BCU/SSF consultado |
| Compañía de Seguros Insur S.A. | Incluida en el registro BCU/SSF consultado |
| Cutcsa Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| FAR Compañía de Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| Mapfre Uruguay Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| MetLife Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| Porto Seguro – Seguros del Uruguay S.A. | Incluida en el registro BCU/SSF consultado |
| San Cristóbal Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| Sancor Seguros S.A. | Incluida en el registro BCU/SSF consultado |
| SBI Seguros Uruguay S.A. | Incluida en el registro BCU/SSF consultado |
| Seguros SURA S.A. | Incluida en el registro BCU/SSF consultado |
| Zurich Santander Seguros Uruguay S.A. | Incluida en el registro BCU/SSF consultado |
Qué significa figurar en el registro y qué no significa
Regla legal general: para desarrollar actividad aseguradora en Uruguay se requiere autorización previa del Poder Ejecutivo. La Superintendencia de Servicios Financieros interviene en la habilitación, supervisión y fiscalización de las empresas.
Alcance de la consulta registral: permite comprobar que una razón social aparece como empresa de seguros en el registro oficial. También ayuda a contrastar los datos institucionales declarados.
Lo que debe verificarse por separado: la inscripción no demuestra que exista un seguro de auto, hogar, vida, caución, transporte u otra categoría para tu caso. Tampoco confirma el precio, la contratación directa, la vigencia de un plan ni las coberturas, exclusiones, límites o deducibles aplicables.
Condición de póliza concreta: la cobertura y el máximo de indemnización se determinan por los términos, condiciones y alcances del contrato. El límite máximo es el convenido en la póliza.
Cómo verificar una aseguradora antes de contratar
- Buscá la razón social exacta en el registro oficial del BCU/SSF. No te guíes solo por el nombre de fantasía, una campaña, una plataforma o el nombre del corredor.
- Comparala con la documentación. La razón social debe poder identificarse en la cotización, propuesta, póliza, certificado, recibo o medio de pago. Una marca comercial, un banco o un corredor pueden actuar como canal; no necesariamente son la aseguradora que asume el riesgo.
- Confirmá el producto en el canal oficial de la entidad. Revisá si el seguro está efectivamente publicado y cuál es su canal de contratación, atención y denuncia de siniestros.
- Leé la póliza antes de aceptar. Revisá las condiciones generales y particulares, suma asegurada, deducible o franquicia, exclusiones, vigencia, forma de pago y procedimiento aplicable ante un siniestro.
Esta es una práctica de verificación útil antes de contratar; no sustituye la lectura del contrato ni la evaluación de la propuesta concreta.
Productos y canales: comprobación por cada empresa
El registro general no expone un catálogo completo de productos por entidad. La oferta comercial debe confirmarse en la web oficial y en la documentación vigente de la aseguradora. Como ejemplos de categorías publicadas en sus propios canales:
- BSE publica categorías de vehículos, hogar, vida, agro, riesgos varios, seguros técnicos, multirriesgo, buques y aviación, fianzas, crédito a la exportación y garantía de alquiler, junto con canales de cotización, atención y denuncia.
- MAPFRE Uruguay publica seguros de automóviles, hogar, vida, agro, viaje, moto y garantía de alquiler, además de canales de siniestros, pagos y atención.
- Seguros SURA publica categorías de autos, hogar, incendio, embarcaciones, accidentes personales, vida y soluciones para empresas, entre otras, con canales de atención y siniestros.
- Porto Seguro publica productos de automóvil, hogar, garantía de alquiler y empresa o Pyme, así como cotización, pago y atención ante siniestros.
- Sancor Seguros publica productos patrimoniales, de personas y agropecuarios, con categorías como automotores, combinado familiar, comercio, vida, accidentes personales, salud, caución y transporte.
- Berkley Uruguay publica productos patrimoniales, responsabilidad civil, líneas financieras, fianzas, transporte, construcción, automóviles, hogar y embarcaciones de placer.
Estas referencias corresponden exclusivamente a la información publicada por cada entidad y no constituyen una comparación de mercado. La disponibilidad puede depender de la suscripción, del canal de comercialización y de la póliza concreta.
En particular, no corresponde deducir una oferta por la sola inscripción en el registro. Por ejemplo, BARBUSS RISK figura con la rama Caución en la ficha BCU/SSF consultada, aunque su sitio publica también soluciones de transporte; esa diferencia debe verificarse directamente en la documentación aplicable. Para CUTCSA Seguros no se identificó un catálogo minorista amplio en una web comercial propia. En FAR e Insur se localizaron procedimientos de reclamos, pero no deben confundirse con un canal específico de denuncia de siniestros.
Si ya ocurrió un siniestro
Primero priorizá la seguridad de las personas y contactá a los servicios de emergencia o a la autoridad competente cuando corresponda. Después, conservá la información y las pruebas razonables, y comunicá el hecho a la aseguradora por el canal indicado en tu póliza.
Regla legal general: el siniestro debe informarse inmediatamente y formalizarse dentro de cinco días corridos desde el hecho o desde que se tuvo conocimiento, salvo que la póliza otorgue un plazo más amplio. La documentación necesaria para verificarlo debe aportarse dentro de 15 días corridos, salvo dispensa escrita del asegurador.
Como regla general, la aseguradora debe comunicar aceptación o rechazo dentro de 30 días corridos desde la recepción de la denuncia, con las suspensiones previstas por ley cuando no cuente con elementos suficientes por causas ajenas a su alcance y voluntad. Una vez aceptado el siniestro —o vencido el plazo legal correspondiente— la liquidación del daño tiene un plazo legal de 60 días corridos, sujeto al cumplimiento de las obligaciones y cargas aplicables. Estos plazos no garantizan que un reclamo sea aceptado ni equivalen necesariamente al tiempo de reparación o pago.
Preguntas frecuentes
¿Dónde puedo consultar si una aseguradora está autorizada en Uruguay?
Consultá la página de Empresas de Seguros del BCU/SSF y buscá la razón social exacta. La lista debe revisarse nuevamente cerca de la fecha en que vayas a contratar, porque puede actualizarse.
¿Aparecer en el BCU significa que puedo contratar cualquier seguro de esa empresa?
No. La inscripción institucional no confirma que la entidad comercialice todos los tipos de seguro, que el producto siga vigente o que esté disponible para tu perfil y canal de contratación. Verificá el producto y sus condiciones con la propia aseguradora.
¿Cómo compruebo que una póliza corresponde a la entidad registrada?
Contrastá la razón social de la póliza, la propuesta, el recibo o el certificado con la que figura en el registro del BCU/SSF. Si interviene una marca, un banco, un corredor o una plataforma, identificá cuál es la empresa aseguradora indicada en la documentación.
¿El registro del BCU informa precios, coberturas o deducibles?
No como regla general. La prima, los impuestos, las sumas aseguradas, los límites, los deducibles y las exclusiones dependen del producto, del riesgo evaluado y de las condiciones de la póliza.
¿Qué hago si una empresa que ofrece seguros no aparece en el registro?
No concluyas automáticamente que existe una irregularidad: puede haber una diferencia entre la marca comercial y la razón social. Pedí la identificación de la aseguradora que emitirá la póliza, contrastala con el registro oficial y confirmá el producto antes de contratar o realizar un pago.