

Seguros de hogar en Uruguay
Vivienda, contenido y responsabilidad: identifica qué querés proteger y qué cubre realmente tu póliza
Un seguro de hogar puede proteger intereses diferentes dentro de una misma vivienda. La estructura del inmueble, los bienes que contiene, determinados daños provocados a terceros y algunos gastos derivados de un siniestro pueden estar sujetos a coberturas, límites y exclusiones distintas.
Antes de contratar o reclamar conviene separar qué bien resultó afectado, qué riesgo produjo el daño y qué cobertura figura realmente en las condiciones de la póliza.
Un seguro de hogar no protege automáticamente todo lo que existe dentro de una vivienda
Los seguros generales permiten trasladar determinados riesgos de pérdida o daño sobre bienes o patrimonio a una aseguradora. Sin embargo, la protección concreta depende del contrato celebrado y de las coberturas efectivamente incluidas.
En una vivienda pueden coexistir bienes de naturaleza muy diferente. El inmueble no es lo mismo que los muebles, electrodomésticos, ropa, equipos electrónicos, objetos personales o bienes de especial valor que se encuentran dentro.
El nombre comercial del seguro no define por sí solo su alcance
Dos pólizas de hogar pueden ofrecer combinaciones diferentes de riesgos cubiertos, exclusiones, límites y prestaciones. Para saber qué protección existe hay que revisar las condiciones generales y particulares del contrato.
Edificio y contenido son dos partes distintas de la protección del hogar
Edificio
Se refiere a la vivienda como construcción y a los elementos que forman parte de ella según la definición utilizada por la póliza. La cobertura debe revisarse atendiendo al inmueble asegurado y a los riesgos incluidos.
Contenido
Comprende los bienes existentes dentro de la vivienda que entren en la definición contractual correspondiente. Muebles, electrodomésticos u otros objetos pueden estar sujetos a límites y condiciones diferentes.
La diferencia es especialmente importante después de un siniestro
Un mismo incendio, temporal u otro evento puede provocar daños simultáneos en la construcción y en los bienes contenidos en ella, pero la valoración y los límites aplicables pueden no ser los mismos.
Qué coberturas conviene comprobar en un seguro de hogar
No existe una combinación única que deba estar presente en todas las pólizas. Según el producto contratado pueden contemplarse distintos riesgos y prestaciones.
Incendio
Puede proteger el edificio, el contenido o ambos frente a determinados daños relacionados con un incendio, según las condiciones y sumas aseguradas.
Hurto
La cobertura puede depender del tipo de hecho, de los bienes afectados, de los límites establecidos y de las exclusiones previstas en la póliza.
Daños por agua
Conviene revisar qué acontecimientos relacionados con agua están comprendidos y cómo distingue la póliza entre el origen del problema y los daños provocados.
Daños eléctricos
Equipos e instalaciones pueden estar sujetos a coberturas específicas. No debe presumirse que cualquier avería eléctrica constituye automáticamente un siniestro cubierto.
Fenómenos climáticos
Tormentas, granizo u otros eventos pueden estar contemplados bajo condiciones determinadas. Deben revisarse los riesgos incluidos y las limitaciones aplicables.
Cristales y roturas
La rotura de determinados cristales u otros elementos puede requerir una cobertura específica y estar sometida a definiciones y límites propios.
Responsabilidad civil
Puede proteger frente a determinadas responsabilidades por daños causados a terceros cuando la situación esté comprendida por la póliza.
Otros gastos del siniestro
Algunos productos pueden incorporar prestaciones adicionales relacionadas con las consecuencias de un daño, pero su existencia y alcance deben comprobarse expresamente.
Riesgo cubierto, exclusión y límite son conceptos diferentes
Para interpretar correctamente una póliza no basta con localizar el nombre de una cobertura. También hay que comprobar en qué circunstancias funciona y hasta dónde llega.
Define el riesgo o prestación incluida en el contrato.
Identifica situaciones que quedan fuera de la protección contratada.
Puede restringir cuánto o hasta dónde responde una determinada cobertura.
Establece una referencia económica relevante para los bienes o riesgos asegurados.
Estas condiciones deben analizarse juntas. Que una póliza mencione incendio, hurto o responsabilidad civil no permite conocer por sí solo cuánto se indemnizaría ni todas las circunstancias en las que respondería la aseguradora.
El valor declarado del contenido también importa
Asegurar el contenido obliga a pensar cuánto representan realmente los bienes existentes en la vivienda. Una suma elegida sin relación suficiente con el patrimonio que se pretende proteger puede generar problemas cuando llegue el momento de valorar un siniestro.
La forma concreta de calcular una indemnización puede depender de las condiciones de la póliza, del tipo de bien, de la suma asegurada, del daño acreditado y del sistema de valoración previsto en el contrato.
No presupongas que cualquier bien será repuesto automáticamente por uno nuevo
Reposición, valor del bien, depreciación y demás criterios de valoración deben comprobarse en el contrato aplicable. La forma de indemnizar no debe deducirse únicamente del precio actual de compra.
Los bienes de alto valor pueden necesitar una revisión específica
Joyas, obras de arte, colecciones, determinados equipos u otros objetos de valor elevado pueden estar sometidos a límites particulares o requerir una identificación específica dentro del seguro.
Conviene comprobar
Cómo define la póliza estos bienes, qué límite les corresponde, qué documentación puede ser útil para acreditar su existencia y si requieren declaración específica.
No conviene asumir
Que por encontrarse físicamente dentro de la vivienda cualquier objeto queda cubierto automáticamente hasta su valor completo.
Propietario e inquilino pueden tener intereses diferentes dentro de una misma vivienda
En una vivienda alquilada, propietario e inquilino no necesariamente necesitan proteger los mismos bienes. La propiedad del inmueble, el contenido perteneciente a cada persona y determinadas responsabilidades pueden corresponder a intereses diferentes.
Propietario
Puede tener interés en proteger la vivienda y los bienes de su propiedad que formen parte del riesgo asegurado, además de otras coberturas que considere necesarias.
Inquilino
Puede necesitar proteger sus propios bienes y revisar las responsabilidades que puedan afectarle durante el uso de la vivienda.
La distribución concreta de obligaciones entre las partes no debe deducirse del seguro por sí solo. Contrato de arrendamiento, propiedad de los bienes y póliza son elementos distintos.
Después de un hurto, la denuncia y el reclamo al seguro cumplen funciones diferentes
Cuando se produce un hurto en una vivienda asegurada pueden existir actuaciones ante las autoridades y, además, un procedimiento contractual ante la aseguradora.
Para el seguro será importante identificar qué ocurrió, qué bienes resultaron afectados y qué evidencia puede conservarse. También debe comprobarse el procedimiento de denuncia del siniestro y los documentos que solicite la compañía.
-
Priorizar la seguridad.
Si existe un riesgo inmediato para las personas, debe resolverse antes de ocuparse del trámite del seguro. -
Evitar perder evidencia.
Antes de alterar innecesariamente el lugar, puede ser importante conservar información sobre los daños y bienes afectados. -
Realizar las actuaciones que correspondan.
La situación puede requerir comunicación o denuncia ante las autoridades competentes. -
Notificar el siniestro.
Deben comprobarse los canales, requisitos y plazos previstos por la póliza y la normativa aplicable. -
Documentar los bienes reclamados.
Facturas, fotografías, inventarios u otros elementos disponibles pueden ayudar a acreditar la existencia y características de determinados bienes.
Un incendio en la vivienda exige separar la emergencia del trámite del seguro
Ante un incendio, la protección de las personas y la intervención de los servicios de emergencia tienen prioridad. La evaluación económica del daño y la comunicación a la aseguradora pertenecen a una fase posterior.
No ingreses ni manipules una zona insegura para documentar el siniestro
La necesidad de aportar evidencia al seguro no justifica exponerse a riesgos después de un incendio. La documentación debe realizarse cuando sea seguro y compatible con las indicaciones de las autoridades intervinientes.
Una vez controlada la emergencia, puede ser necesario distinguir los daños sufridos por la estructura de los que afectaron al contenido, conservar documentación y seguir el procedimiento indicado por la aseguradora.
Para reclamar es importante poder identificar qué se dañó y qué cobertura podría responder
Qué ocurrió
Incendio, hurto, agua, fenómeno climático, daño eléctrico u otro evento deben relacionarse con la cobertura realmente contratada.
Qué resultó afectado
Debe diferenciarse si el daño corresponde al edificio, al contenido, a bienes específicos o a terceros.
Cómo se acredita
Fotografías, comprobantes, inventarios y otros documentos disponibles pueden ayudar a demostrar la existencia y el alcance del daño.
Qué dice la póliza
Cobertura, exclusiones, suma asegurada, límites y demás condiciones determinan el marco contractual del reclamo.
Cómo se valora
La aseguradora puede requerir evaluación del daño antes de determinar la prestación que corresponda según el contrato.
Qué resolución recibe
La aceptación, observación o rechazo del reclamo debe analizarse a partir de las razones comunicadas y de las condiciones aplicables.
Qué conviene revisar antes de contratar una póliza de hogar
- Si se asegura edificio, contenido o ambos.
- Qué riesgos aparecen expresamente como cubiertos.
- Qué exclusiones pueden afectar esos riesgos.
- Qué sumas aseguradas corresponden a edificio y contenido.
- Qué límites específicos existen para determinadas coberturas o bienes.
- Si existen bienes de alto valor que requieren tratamiento particular.
- Cómo se valoran los bienes después de un siniestro.
- Si existe cobertura de responsabilidad civil y cuál es su alcance.
- Qué procedimiento debe seguirse cuando ocurre un siniestro.
- Qué documentación conviene conservar durante la vigencia del seguro.
También conviene comparar las condiciones y no únicamente el precio. Una póliza más económica y otra más costosa pueden estar ofreciendo riesgos, límites o prestaciones diferentes.
Hay varias ideas que no deben darse por supuestas
Lo que sí debe comprobarse
Riesgos incluidos, exclusiones, sumas aseguradas, límites, bienes especiales, vigencia, procedimiento ante siniestros y condiciones particulares.
Lo que no debe presumirse
Que todos los daños están cubiertos, que todos los bienes reciben el mismo tratamiento o que cualquier pérdida será indemnizada por su precio de compra actual.
Guías sobre seguros de hogar y bienes
Aquí puedes consultar información sobre coberturas de hogar, edificio y contenido, incendio, hurto, responsabilidad civil, daños por agua, daños eléctricos, fenómenos climáticos y rotura de cristales.
También encontrarás guías sobre bienes de alto valor, viviendas alquiladas, valoración del contenido y cómo actuar ante un hurto o un incendio cuando existe una póliza de hogar.
- Qué aseguradoras están autorizadas a operar en Uruguay
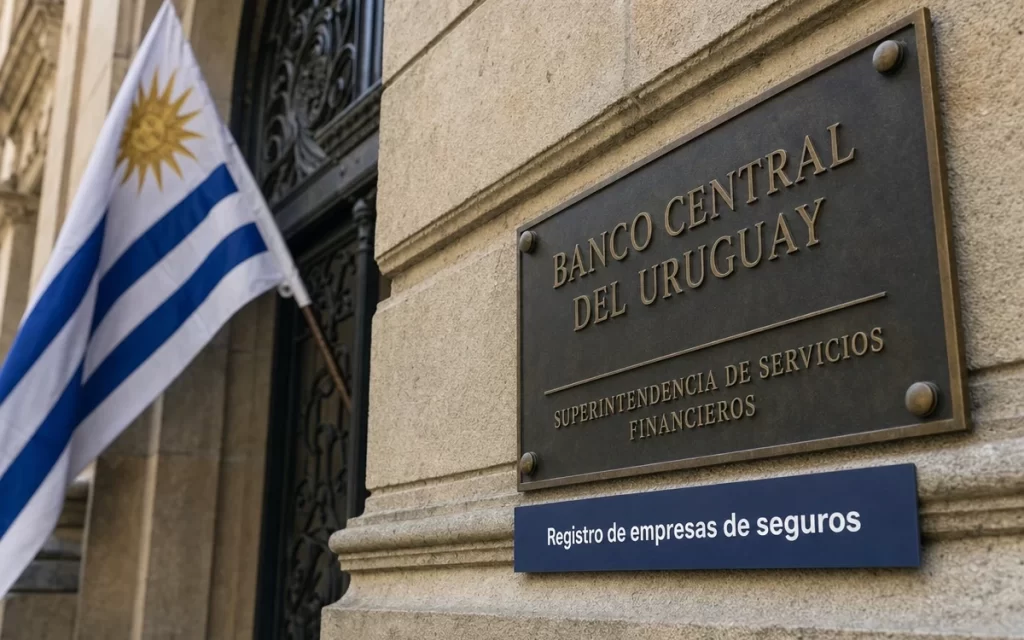 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- Banco Central del Uruguay — información para usuarios sobre seguros, pólizas, riesgos cubiertos y excluidos.
- IMPO — Ley N.º 19.678, marco legal del contrato de seguros en Uruguay.
Las coberturas concretas de cada seguro de hogar deben comprobarse en las condiciones generales y particulares de la póliza vigente.
Empieza por identificar qué bien querés proteger y frente a qué riesgo
Para orientarte, primero separa edificio y contenido. Después identifica el riesgo que querés analizar: incendio, hurto, agua, daños eléctricos, fenómenos climáticos, responsabilidad civil u otra cobertura.
A partir de ahí resulta más sencillo comprobar la suma asegurada, los límites, las exclusiones y el procedimiento que correspondería si ese riesgo llegara a producirse.