

Seguros para personas en Uruguay
Vida, accidentes personales y beneficiarios: entiende qué protección contratás y cuándo puede activarse
Los seguros para personas pueden responder a riesgos muy diferentes. Una póliza de vida, una cobertura de accidentes personales o un seguro colectivo no protegen necesariamente frente a los mismos acontecimientos ni generan las mismas prestaciones.
Para orientarse conviene separar qué persona está asegurada, qué evento activa la cobertura, quién puede recibir la prestación y qué condiciones o exclusiones establece la póliza.
Seguro de vida y accidentes personales protegen riesgos distintos
Ambos pertenecen al ámbito de los seguros para personas, pero no deben tratarse como productos equivalentes. El seguro de vida se estructura alrededor de los eventos previstos sobre la vida de la persona asegurada, mientras que un seguro de accidentes personales depende de que ocurra un hecho que encaje en la definición contractual de accidente.
Seguro de vida
Puede prever una prestación cuando ocurre el evento asegurado sobre la vida de la persona, de acuerdo con las condiciones, capitales, beneficiarios y exclusiones establecidos en la póliza.
Accidentes personales
Puede contemplar prestaciones vinculadas a muerte accidental, incapacidad u otras consecuencias de un accidente, siempre dentro de la definición y los límites del contrato.
La causa del evento puede cambiar completamente la respuesta
Una consecuencia física determinada no implica por sí sola que exista cobertura de accidentes personales. Primero debe comprobarse si el hecho que la produjo cumple la definición de accidente establecida en la póliza.
Las preguntas fundamentales de un seguro para personas
¿Sobre qué persona recae el riesgo cubierto?
¿Qué acontecimiento debe ocurrir para activar la cobertura?
¿Qué capital, indemnización u otra prestación contempla el contrato?
¿Quién tiene derecho a reclamar cuando ocurre el evento asegurado?
Estas cuestiones deben revisarse conjuntamente. El nombre del producto no permite saber por sí solo qué situaciones están cubiertas, quién recibirá la prestación ni qué documentación será necesaria para reclamarla.
Qué conviene revisar antes de contratar un seguro de vida
La utilidad de una póliza de vida depende de cómo se configure. No basta con comparar únicamente el precio o el capital anunciado.
- Quién figura como persona asegurada.
- Qué eventos están cubiertos.
- Cuál es el capital asegurado o la prestación prevista.
- Quiénes están designados como beneficiarios.
- Cómo pueden modificarse los beneficiarios.
- Qué exclusiones contiene la póliza.
- Cuándo comienza y termina la cobertura.
- Qué declaraciones o antecedentes requiere la contratación.
- Cómo funciona la renovación o continuidad del seguro.
- Qué procedimiento debe seguirse para reclamar la prestación.
El beneficiario y la persona asegurada no son necesariamente la misma persona
En un seguro de vida deben distinguirse las distintas posiciones que pueden existir dentro del contrato. La persona cuya vida está asegurada y quien recibe la prestación cuando ocurre el siniestro cumplen funciones diferentes.
Tomador
Es quien celebra el contrato con la aseguradora y asume las obligaciones que le correspondan según la póliza.
Asegurado
Es la persona sobre cuya vida recae el riesgo previsto en la cobertura.
Beneficiario
Es quien puede adquirir el derecho a recibir la prestación cuando ocurre el evento asegurado y se cumplen las condiciones aplicables.
Una misma persona puede ocupar más de una posición dependiendo de cómo esté configurado el contrato, pero no debe suponerse que esos términos son intercambiables.
La designación de beneficiarios merece una revisión específica
La legislación uruguaya permite designar beneficiarios de un seguro de vida y también contempla la posibilidad de modificar o revocar esa designación en las condiciones previstas legalmente y por la póliza.
Por eso es importante comprobar que la aseguradora haya recibido correctamente la designación y que los datos continúen reflejando la voluntad del tomador o asegurado.
No alcanza con que una intención haya sido expresada informalmente
La identificación del beneficiario debe poder acreditarse conforme al contrato y a las reglas aplicables. Si existe una modificación, también debe comunicarse de la forma correspondiente.
¿Qué ocurre si no existe un beneficiario designado?
La ausencia de una designación expresa no implica automáticamente que la prestación desaparezca. La normativa uruguaya establece reglas para determinar quiénes resultan beneficiarios cuando no existe una designación eficaz.
Seguro de vida y sucesión no deben confundirse
Que la ley utilice la condición de heredero para determinar beneficiarios en determinados supuestos no convierte automáticamente la prestación del seguro en un bien ordinario de la herencia ni permite ignorar las reglas específicas del contrato de seguro.
Después de un fallecimiento puede existir un seguro que la familia desconozca
Uruguay cuenta con un Registro de Pólizas de Seguros de Vida administrado por el Banco Central del Uruguay. Este mecanismo permite consultar si una persona fallecida contaba con seguros de vida registrados y conocer la aseguradora correspondiente.
La consulta sirve para localizar la existencia de una póliza. Después será necesario dirigirse a la aseguradora para determinar si la persona interesada tiene calidad de beneficiaria y qué procedimiento corresponde.
-
Comprobar la existencia del seguro.
Puede solicitarse información al Registro de Pólizas de Seguros de Vida del Banco Central del Uruguay. -
Identificar la aseguradora.
Si existe una póliza registrada, la información permite conocer qué empresa aseguradora debe consultarse. -
Consultar la posible condición de beneficiario.
La existencia de una póliza no significa por sí sola que quien realiza la consulta tenga derecho a cobrarla. -
Presentar la documentación requerida.
La aseguradora debe poder comprobar el fallecimiento, la cobertura y la condición de quien reclama. -
Seguir la tramitación de la prestación.
La evaluación dependerá del contrato, de los beneficiarios y de las circunstancias del siniestro.
Reclamar un seguro de vida y demostrar que sos beneficiario son cuestiones relacionadas pero distintas
Después del fallecimiento de una persona asegurada, el procedimiento no consiste únicamente en acreditar la muerte. También debe determinarse qué póliza existía, si estaba vigente, qué evento cubría y quién tiene derecho a solicitar la prestación.
Comprobar que existía cobertura y cuáles eran sus condiciones.
Acreditar el evento que origina el reclamo.
Demostrar el derecho de la persona que solicita la prestación.
Verificar que el evento se encuentre comprendido y no resulte excluido.
Los seguros colectivos requieren comprobar cómo se incorpora cada persona a la cobertura
Una póliza colectiva agrupa a varias personas bajo un mismo contrato, pero eso no significa que todos los integrantes de una empresa, asociación u otro grupo estén asegurados automáticamente en cualquier circunstancia.
Las condiciones de incorporación al grupo asegurado, los capitales, la vigencia y la continuidad de la protección deben revisarse en el contrato correspondiente.
Póliza individual
El contrato se estructura directamente alrededor de la persona asegurada y de las condiciones particulares pactadas para ese seguro.
Póliza colectiva
Existe un contrato que cubre a un conjunto de personas que deben cumplir las condiciones previstas para incorporarse al grupo asegurado.
Salir del grupo puede ser relevante
Cuando la cobertura está vinculada a una relación laboral, asociación, crédito u otra condición colectiva, conviene comprobar qué ocurre con el seguro cuando esa relación cambia o termina.
Un seguro de vida vinculado a un crédito tiene una finalidad concreta que debe entenderse
Algunos créditos pueden estar asociados a seguros sobre la vida de la persona deudora. En estos casos es importante identificar qué deuda o saldo está relacionado con la cobertura, quién figura como beneficiario y qué ocurre si el capital asegurado y la deuda no coinciden.
Conviene revisar
Capital asegurado, saldo vinculado, beneficiarios, vigencia, condiciones de cancelación y acontecimientos que activan la cobertura.
No debe suponerse
Que cualquier seguro asociado a un crédito cancela automáticamente toda deuda ante cualquier causa de fallecimiento o situación personal.
En accidentes personales, la definición de “accidente” es una pieza central de la póliza
El lenguaje cotidiano y el contrato de seguro no siempre utilizan la palabra accidente de exactamente la misma forma. Para determinar si existe cobertura deben revisarse la definición contractual, las circunstancias del hecho y las exclusiones.
Muerte accidental
Puede formar parte de la cobertura cuando el fallecimiento deriva de un accidente comprendido por la póliza.
Incapacidad
Puede existir cobertura para determinadas incapacidades derivadas de un accidente, con criterios de valoración y prestaciones definidos contractualmente.
Otras prestaciones
El producto puede incorporar prestaciones adicionales, pero deben identificarse expresamente en las condiciones del seguro.
La incapacidad por accidente no puede valorarse únicamente por la dificultad que siente la persona
Cuando una póliza contempla incapacidad derivada de accidente, debe comprobarse cómo define esa incapacidad, qué grado exige, qué documentación utiliza y cómo determina la prestación correspondiente.
Esto forma parte del contrato de seguro y no sustituye una valoración médica ni permite deducir por cuenta propia un porcentaje de incapacidad.
Diagnóstico médico y derecho a una prestación aseguradora no son la misma cuestión
La existencia de una lesión o limitación debe distinguirse de los criterios contractuales que determinan si corresponde una indemnización bajo una cobertura de accidentes personales.
Deportes y actividades de riesgo pueden modificar la cobertura
Las pólizas de accidentes personales pueden establecer exclusiones o condiciones especiales para determinadas actividades. Por eso conviene revisar el contrato si la persona practica deportes o desarrolla actividades que puedan recibir un tratamiento específico.
- Comprobar si la actividad está incluida o excluida.
- Verificar si existe una cobertura adicional disponible.
- Revisar si la práctica profesional y recreativa reciben el mismo tratamiento.
- Comprobar límites territoriales cuando la actividad se realiza fuera de Uruguay.
- Evitar asumir que una actividad está cubierta solo porque no aparece en el nombre comercial del producto.
Vida y accidentes personales pueden complementarse, pero no sustituyen automáticamente uno al otro
Si la prioridad es proteger frente al fallecimiento
Conviene analizar qué eventos cubre el seguro de vida, qué capital se establece y quiénes serán los beneficiarios.
Si preocupa especialmente un accidente
Debe revisarse qué entiende la póliza por accidente y qué prestaciones contempla ante muerte accidental, incapacidad u otras consecuencias.
Si se necesitan ambas protecciones
Puede ser necesario analizar conjuntamente productos o coberturas diferentes, evitando pagar dos veces por una protección que no aporta valor adicional.
Guías sobre seguros de vida y protección personal
Aquí puedes consultar contenidos sobre seguro de vida, beneficiarios, pólizas colectivas, seguros vinculados a créditos y el procedimiento para reclamar una prestación después del fallecimiento de la persona asegurada.
También encontrarás guías sobre accidentes personales, definición contractual de accidente, incapacidad, actividades excluidas y diferencias entre una cobertura de vida y una de accidentes.
- Qué aseguradoras están autorizadas a operar en Uruguay
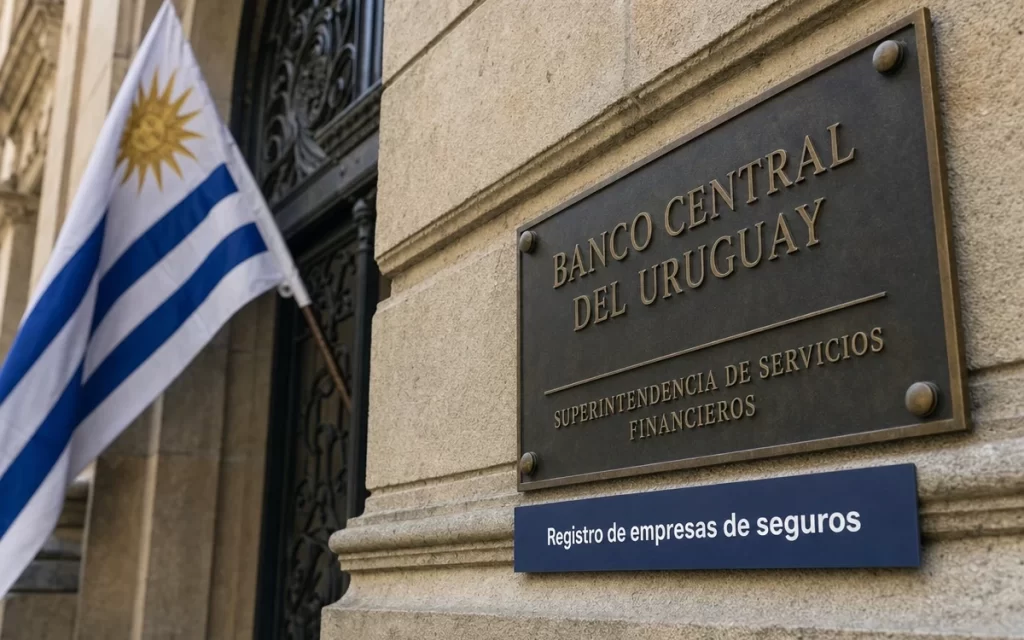 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- IMPO — Ley N.º 19.678, regulación del contrato de seguro y de los seguros para personas en Uruguay.
- Banco Central del Uruguay — Registro de Pólizas de Seguros de Vida e información para usuarios de seguros.
Las prestaciones, capitales, exclusiones y definiciones de accidente deben comprobarse en las condiciones de cada póliza.
Empieza por identificar qué riesgo querés proteger y quién recibiría la prestación
Si la necesidad está relacionada con fallecimiento, beneficiarios o protección familiar, conviene revisar primero las condiciones del seguro de vida. Si el riesgo principal es un accidente y sus consecuencias, deben analizarse la definición contractual de accidente y las prestaciones de esa cobertura.
A partir de ahí resulta más sencillo comprobar capitales, beneficiarios, exclusiones, vigencia y el procedimiento que correspondería si llega a producirse el evento asegurado.