
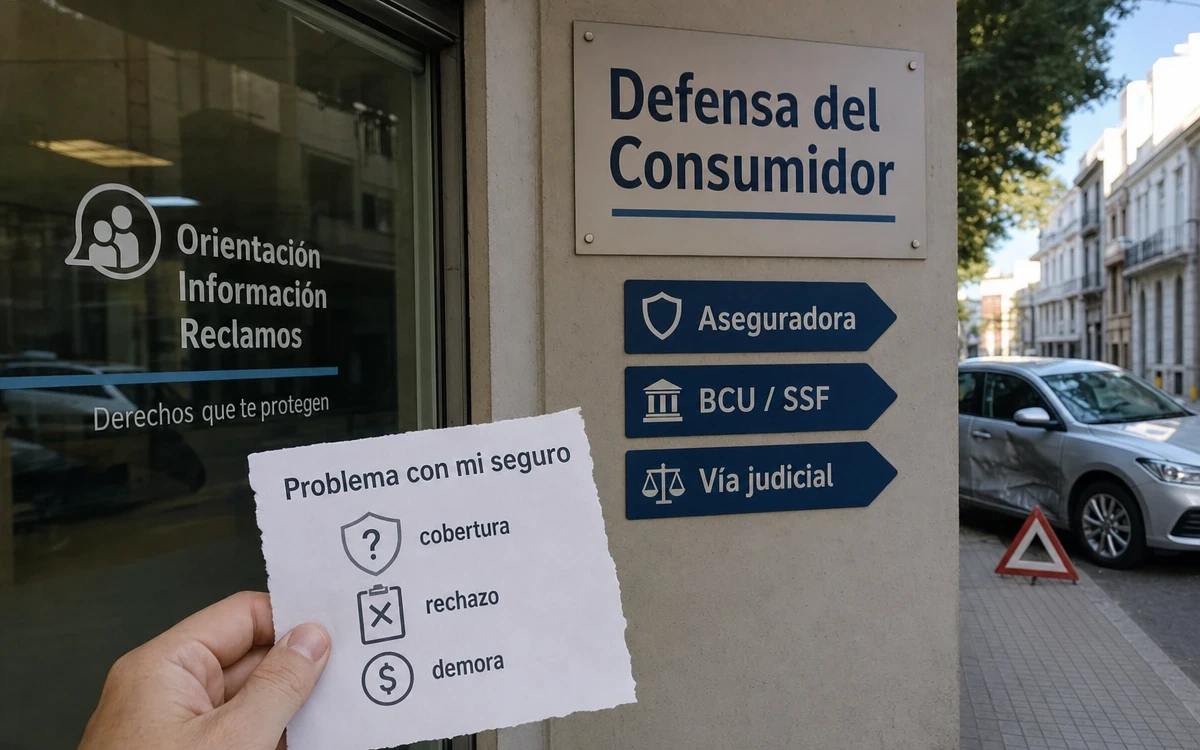
Reclamos de seguros
Defensa del Consumidor puede servir para consultar o buscar una mediación, pero no reemplaza el reclamo ante la aseguradora ni garantiza una indemnización.
En Uruguay, esta vía puede ser pertinente si existe una relación de consumo con una aseguradora o un proveedor vinculado al seguro y se busca orientación o intentar resolver el problema mediante mediación. Si la disconformidad refiere a la actuación de una aseguradora supervisada, es importante distinguir esta alternativa del reclamo interno y de la denuncia ante el Banco Central del Uruguay (BCU).
Información contrastada con fuentes oficiales uruguayas consultadas el 16 de setiembre de 2026.
Busca orientación o una mediación con el proveedor; no asegura un acuerdo.
Comunica una posible infracción y puede tener finalidad sancionatoria; no está destinada a obtener una compensación.
Exige haber realizado antes un reclamo formal ante la aseguradora y contar con su constancia.
Cuándo puede corresponder acudir a Defensa del Consumidor
Puede ser una alternativa a considerar cuando usted actúa como consumidor o usuario final y tiene un problema con una aseguradora o con otro proveedor relacionado con el seguro. Por ejemplo, puede buscar una consulta o un reclamo de consumo si necesita orientación, entiende que recibió información insuficiente, cuestiona un cobro o procura abrir una instancia de mediación con el proveedor.
La mediación procura intentar una solución al problema de consumo. No obliga a que exista acuerdo, no decide automáticamente si un siniestro está cubierto y no garantiza que la aseguradora pague una suma.
Distinción importante: presentar un reclamo ante Defensa del Consumidor no es lo mismo que presentar una denuncia. El reclamo se orienta a una mediación con el proveedor. La denuncia pone en conocimiento una presunta infracción a las normas de protección al consumidor y puede dar lugar a una evaluación sancionatoria; no es el mecanismo diseñado para obtener una indemnización.
Qué vía puede servir según el objetivo
Reclamo interno ante la aseguradora
Es el paso formal inicial frente a una disconformidad con la actuación de la empresa. Permite describir el caso, pedir una respuesta y obtener un número o constancia de reclamo. Es obligatorio antes de una denuncia de usuario ante el BCU.
Consulta o reclamo ante Defensa del Consumidor
Puede tener sentido si existe una relación de consumo y se busca orientación o intentar una mediación con el proveedor. Es una vía administrativa y su gestión no asegura una solución favorable.
Denuncia ante Defensa del Consumidor
Corresponde valorar esta opción si se pretende comunicar una posible infracción a las normas de consumo. Su objetivo eventual es sancionatorio, no la obtención directa de una reparación económica individual.
Denuncia ante el BCU / SSF
Puede corresponder ante un asunto vinculado a la actuación regulada de una aseguradora, después del reclamo formal previo. El BCU recibe la puesta en conocimiento del usuario, dentro de sus competencias de supervisión.
Vía judicial
Puede ser necesaria cuando se busca una indemnización, cuantificar daños, discutir una cláusula o resolver definitivamente una controversia contractual. Sus requisitos y conveniencia dependen del caso y deben evaluarse de forma individual.
Cuándo conviene priorizar el reclamo ante la aseguradora y el BCU
Si el problema se vincula directamente con la actuación de una aseguradora —por ejemplo, una respuesta sobre un siniestro, una demora, una comunicación contractual o la gestión de un reclamo— corresponde primero presentar un reclamo formal ante el Servicio de Atención de Reclamos de la propia empresa.
Para denunciar luego ante la Unidad de Atención al Usuario del BCU/SSF, debe existir ese reclamo previo y su número o constancia. La aseguradora dispone de 15 días corridos para responder, plazo que puede ser prorrogado. Si no responde dentro del plazo aplicable, si la respuesta es insatisfactoria o si se pretende poner en conocimiento una posible infracción a normas supervisadas, el usuario puede evaluar la denuncia ante el BCU.
El BCU no sustituye a un juzgado. Según la información oficial para usuarios de seguros, no tiene competencia para cuantificar daños, declarar nulidades ni resolver de forma definitiva la controversia concreta sobre el cumplimiento o incumplimiento de una póliza. Tampoco la denuncia ante el BCU garantiza una respuesta individual favorable.
Qué revisar antes de reclamar por un seguro
La respuesta a un reclamo depende de los hechos y también del contrato. Antes de elegir una vía, conviene identificar qué se contrató, qué hecho se denunció y cuál fue el motivo concreto de la disconformidad.
- La póliza y sus anexos: condiciones generales, particulares y especiales, certificados y endosos, si los hubiera.
- La cobertura concreta: riesgo amparado, suma asegurada, límites, sublímites, deducible o franquicia y vigencia.
- Las exclusiones y cláusulas limitativas: la Ley N.º 19.678 dispone que las cláusulas que limitan derechos, restringen cobertura, liberan al asegurador por incumplimientos o delimitan el riesgo deben destacarse especialmente en la póliza. La aplicación de una cláusula concreta puede requerir analizar el texto y los hechos.
- La cronología: fecha del siniestro, fecha de conocimiento, denuncia realizada, documentación entregada, reclamo interno y comunicaciones recibidas.
- El objetivo: orientación, mediación, puesta en conocimiento de una posible infracción, revisión administrativa o reparación económica.
Regla legal general: la póliza debe entregarse dentro de los primeros 30 días corridos de celebrado el contrato o de su modificación, y debe incluir, entre otros elementos, riesgos cubiertos y excluidos, suma asegurada, alcance de la cobertura, vigencia, premio y condiciones aplicables.
Si el conflicto surge después de un siniestro
La seguridad de las personas y las medidas urgentes para reducir daños van antes que cualquier trámite. Si corresponde, comuníquese con los servicios de emergencia o la autoridad competente. Luego, conserve evidencia razonable y siga el procedimiento indicado por la póliza y la aseguradora.
- Atienda la situación urgente. Proteja a las personas y adopte las medidas necesarias para evitar que el daño aumente. No altere innecesariamente los bienes dañados ni dificulte la comprobación, salvo que sea necesario para reducir daños o cumplir exigencias de interés público.
- Denuncie el siniestro. Como regla legal general, debe comunicarse de inmediato y formalizarse dentro de cinco días corridos desde que ocurrió o desde que se tuvo conocimiento, salvo que la póliza otorgue un plazo más amplio.
- Reúna y entregue la información. Guarde fotografías, presupuestos, facturas, informes y comunicaciones. La documentación sobre el siniestro tiene plazos legales y contractuales que deben revisarse en cada caso.
- Si existe disconformidad, haga el reclamo interno. Preséntelo formalmente ante la aseguradora, explique cronológicamente el problema, adjunte los documentos disponibles y solicite constancia o número de reclamo.
- Elija la vía posterior según el objetivo. Considere Defensa del Consumidor para consulta, mediación o denuncia de consumo; el BCU/SSF para la actuación regulada de la aseguradora, tras el reclamo interno; y asesoramiento profesional si se requiere una decisión judicial sobre el contrato o los daños.
Plazos que no conviene confundir
Los plazos de un siniestro, los de un reclamo interno y los de un trámite administrativo son distintos. Su cumplimiento no equivale por sí solo a que exista cobertura o pago.
- Denuncia del siniestro: inmediata y formalización dentro de cinco días corridos como regla legal general, salvo plazo contractual más amplio.
- Documentación del siniestro: dentro de 15 días corridos, salvo dispensa escrita del asegurador.
- Aceptación o rechazo del siniestro: 30 días corridos desde la recepción de la denuncia. La ley contempla la posible suspensión del plazo cuando falten elementos suficientes por razones ajenas al alcance y voluntad del asegurador.
- Liquidación del daño: 60 días corridos desde la aceptación comunicada o desde el vencimiento del plazo para aceptar o rechazar, siempre que se hayan cumplido las obligaciones y cargas aplicables.
- Respuesta al reclamo interno: 15 días corridos para la aseguradora, con posibilidad de prórroga, antes de la denuncia administrativa ante el BCU/SSF.
- Gestión ante Defensa del Consumidor: duración total estimada de 45 días corridos para consulta o reclamo. Luego de 15 días hábiles desde que la oficina envió el reclamo al proveedor, puede consultarse el estado. Son referencias de gestión, no una promesa de acuerdo o resolución.
- Acciones derivadas del seguro: como regla general prescriben a los dos años; en seguros de vida, el plazo legal es de cinco años. El cómputo y los efectos de actuaciones administrativas o judiciales deben analizarse en el caso concreto.
Documentación útil para respaldar el planteo
Los requisitos exactos dependen del trámite y del caso. Como base, conviene conservar copias legibles de:
- Cédula o documento de identidad, cuando el trámite lo exija.
- Póliza, anexos, condiciones generales, particulares y especiales, y certificado provisorio si corresponde.
- Comprobante de pago del premio.
- Constancia de denuncia del siniestro.
- Número y copia del reclamo interno, junto con la respuesta de la aseguradora o constancia de falta de respuesta.
- Correos electrónicos, mensajes y demás comunicaciones relevantes.
- Presupuestos, facturas, peritajes, fotografías y otros elementos que documenten el daño o la controversia.
- Autorización, si el trámite se realiza en nombre de otra persona.
Costos y alcance de estas vías
Según las fichas oficiales consultadas, la consulta, reclamo o denuncia ante Defensa del Consumidor y la denuncia ante el BCU no tienen costo. Esa gratuidad administrativa no incluye eventuales honorarios profesionales, peritajes, escribanía ni costos de un proceso judicial.
No es posible anticipar una indemnización solo a partir de una consulta o denuncia. El resultado económico, si corresponde, depende de la cobertura contratada, exclusiones, límites, suma asegurada, deducible, prueba del daño, cumplimiento de las cargas y circunstancias del caso.
Preguntas frecuentes
¿Puedo reclamar a Defensa del Consumidor contra una aseguradora en Uruguay?
Puede corresponder una consulta o reclamo si existe una relación de consumo y se busca orientación o una mediación con el proveedor. No significa que todos los conflictos de seguros deban tramitarse por esa vía ni que se obtenga un acuerdo o pago.
¿Tengo que reclamar primero ante la aseguradora?
Sí, si luego se pretende presentar una denuncia de usuario ante el BCU/SSF: debe hacerse previamente un reclamo formal ante el Servicio de Atención de Reclamos de la aseguradora y obtener su número o constancia.
¿Defensa del Consumidor puede ordenar el pago de un siniestro?
El reclamo ante Defensa del Consumidor procura una mediación, mientras que la denuncia tiene una finalidad sancionatoria eventual. No son mecanismos diseñados para obtener directamente una compensación o resolver de forma definitiva una controversia contractual.
¿El BCU puede obligar a una aseguradora a pagar una indemnización?
El BCU recibe denuncias dentro de sus competencias de supervisión, pero no cuantifica daños ni resuelve de modo definitivo una controversia individual sobre el cumplimiento de la póliza. Si se pretende una decisión sobre esos aspectos, puede ser necesaria la vía judicial.
¿Un rechazo de siniestro significa que no puedo reclamar?
No necesariamente. Conviene solicitar y conservar el motivo del rechazo, contrastarlo con la póliza y la documentación del caso, y realizar el reclamo interno correspondiente. La procedencia de un reclamo depende de los hechos, la cobertura y las cláusulas aplicables.
Información general: esta guía explica vías administrativas y reglas generales aplicables en Uruguay. No sustituye el análisis individual de una póliza, un siniestro ni el asesoramiento jurídico profesional cuando se discuten derechos, daños o acciones judiciales.