
Contratación de seguros
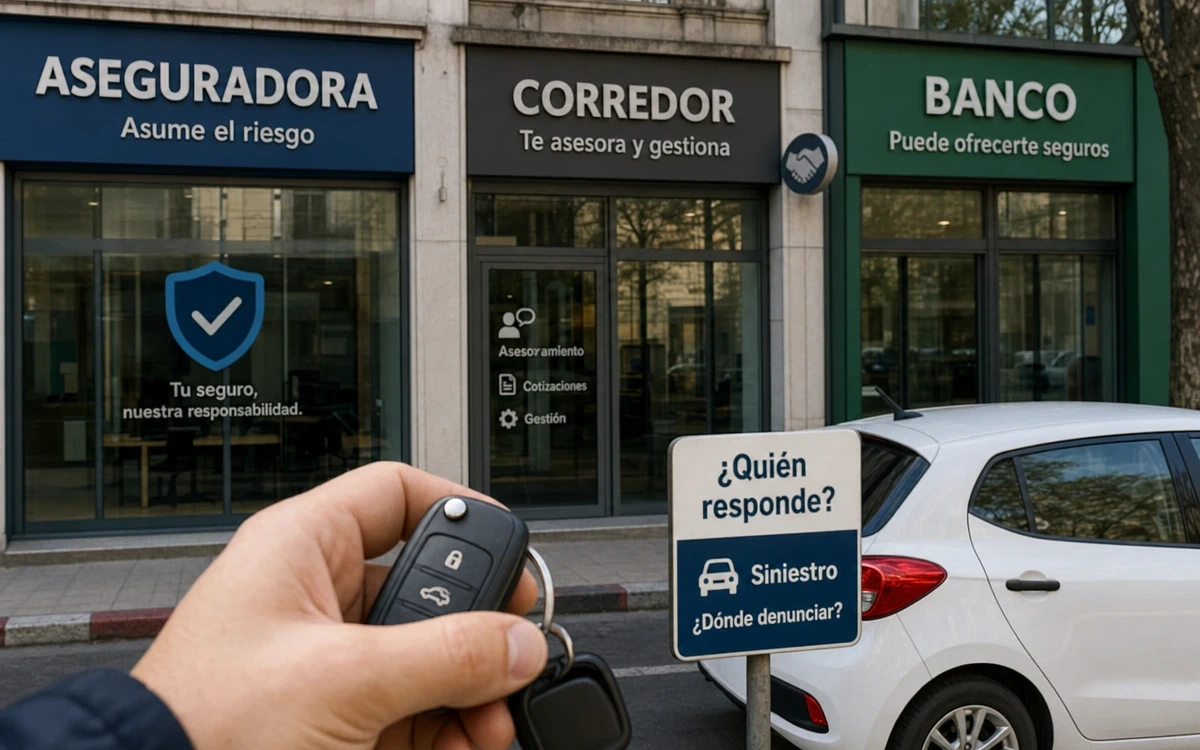
La aseguradora indicada en la póliza es quien asume el riesgo; el corredor o el banco pueden ser el canal.
En Uruguay, no alcanza con mirar dónde contrataste o quién cobra el seguro. Para saber quién debe responder por la cobertura, revisá la razón social que figura como aseguradora en la póliza o, si se trata de un seguro colectivo, en el certificado individual y sus condiciones.
La aseguradora identificada en el contrato
Intermedia y acerca propuestas de aseguradoras
Distribuir, cobrar o actuar como tomador, sin asumir automáticamente el riesgo
Quién responde por la póliza
Regla legal general: el contrato de seguro obliga al asegurador, a cambio del cobro del premio, a cumplir la prestación prevista si ocurre un riesgo cubierto, dentro de los límites y condiciones pactados. La prestación puede consistir, según el seguro, en resarcir un daño o pagar un capital, una renta u otra prestación.
Por eso, quien normalmente debe analizar la cobertura y, si corresponde, cumplir la prestación es la empresa aseguradora que aparece identificada en la póliza. Haber contratado mediante un corredor, una sucursal bancaria, una aplicación o un sitio web no transforma por sí solo a ese canal en asegurador.
Qué revisar primero: buscá el membrete y la razón social de la aseguradora en el frente de la póliza. En un seguro colectivo, revisá también el certificado individual, las condiciones particulares y las condiciones generales. Allí deberían identificarse las partes del contrato, el beneficiario cuando corresponda y el carácter de tomador y asegurado si son personas distintas.
Funciones de la aseguradora, el corredor y el banco
Aseguradora
Es la entidad que suscribe el contrato y asume el riesgo asegurado. Debe cumplir la cobertura en los términos de la póliza, siempre que el hecho esté cubierto y se cumplan las condiciones aplicables.
La obligación no significa que todo siniestro genere un pago: pueden incidir la cobertura contratada, las exclusiones, la suma asegurada, los límites, el deducible, la vigencia, la prueba del daño y otras condiciones contractuales.
Corredor o intermediario
El BCU describe al corredor o intermediario como quien intermedia en seguros y acerca al asegurado diferentes propuestas de aseguradores. Puede participar en la contratación, el asesoramiento o la gestión, según el caso.
Su intervención no lo convierte, por sí sola, en quien asume el riesgo. Cuando interviene en la emisión o renovación, su identificación debe constar en la póliza.
Banco como distribuidor
Un banco puede ofrecer o comercializar un seguro, facilitar su contratación o recibir pagos como parte del canal. Eso no significa automáticamente que sea la compañía que responde por la cobertura.
La función concreta del banco debe surgir de la documentación del producto y de las condiciones aplicables.
Banco como tomador
En un seguro colectivo, el banco puede contratar la póliza como tomador y sus clientes pueden figurar como asegurados si reúnen los requisitos previstos. La entidad que asume el riesgo continúa siendo la aseguradora identificada como tal.
Cómo identificar al asegurador real
El nombre comercial del producto, la marca del banco o el logo de un intermediario pueden no coincidir con la razón social de la empresa aseguradora. Antes de contratar, denunciar un siniestro o reclamar, ubicá estos datos:
Buscá en la póliza
El membrete y la razón social de la aseguradora, además de tomador, asegurado, beneficiario cuando corresponda e intermediario si intervino.
Revisá el certificado individual
Es especialmente relevante en seguros colectivos contratados a través de bancos, empleadores u otras entidades.
Leé las condiciones
Las condiciones generales, particulares o especiales indican coberturas, exclusiones, límites, deducibles, vigencia, canal de denuncia y documentos que pueden pedirse.
No supongas por el canal
Que el seguro se cobre junto con un producto bancario o haya sido recomendado por un corredor no identifica por sí solo al asegurador responsable.
También podés verificar si la compañía figura entre las empresas de seguros informadas por el BCU. El registro puede actualizarse, por lo que conviene consultarlo en la fecha de la verificación.
Tomador, asegurado y beneficiario: por qué importa distinguirlos
| Figura | Función general | Qué conviene comprobar |
|---|---|---|
| Tomador | Quien contrata el seguro con la aseguradora. | Si coincide o no con la persona asegurada y qué obligaciones asume según el contrato. |
| Asegurado | La persona o el interés expuesto al riesgo cubierto. | Que esté correctamente identificado y que cumpla los requisitos del seguro colectivo, si aplica. |
| Beneficiario | Quien puede recibir la prestación cuando el contrato lo prevé. | Su designación y las condiciones para recibir la prestación. |
| Aseguradora | La entidad que asume el riesgo contractual. | Razón social, datos de contacto, cobertura, límites y procedimiento de siniestros. |
Ejemplo de estructura posible, no regla universal: en condiciones de un producto colectivo publicado por Santander, Banco Santander S.A. figura como tomador, Zurich Santander Seguros Uruguay S.A. como asegurador y los clientes que cumplen los requisitos como asegurados. Esto muestra que un banco puede ser tomador sin ser quien asume el riesgo.
Si ocurre un siniestro: a quién avisar
Primero, las personas. Si hay una emergencia, lesiones, peligro para terceros o una situación que requiera intervención de autoridades, priorizá la asistencia y los servicios de emergencia o autoridades competentes. El trámite del seguro viene después.
Práctica recomendable: consultá el canal y el plazo de denuncia que indica tu póliza y comunicá el siniestro a la aseguradora o al canal que el contrato prevea expresamente. Un banco o corredor puede colaborar en la gestión, pero avisarle solo a ese canal es suficiente únicamente si la póliza o el procedimiento aplicable así lo establece.
Un producto de seguro de auto comercializado por Santander indica, como procedimiento propio, que el siniestro debe comunicarse a la compañía de seguros con la que se contrató la póliza, aunque se haya contratado a través del banco. Es un ejemplo operativo de un producto concreto; no define el canal para todas las aseguradoras ni para todos los seguros bancarios.
- Atendé la seguridad y la emergencia. Solicitá ayuda de emergencia o de la autoridad competente cuando la situación lo requiera.
- Conservá información razonable. Guardá fotografías, datos de contacto, denuncias ante autoridades, comprobantes y demás antecedentes disponibles, sin ponerte en riesgo.
- Ubicá la póliza o el certificado. Confirmá qué aseguradora figura, cuál es el número de póliza y qué canal de siniestros se indica.
- Denunciá dentro del plazo contractual. Usá el canal previsto por la póliza y solicitá constancia de recepción.
- Entregá los documentos que correspondan. Los requisitos dependen del ramo, el siniestro y las condiciones del seguro.
- Conservá las comunicaciones. Guardá respuestas, solicitudes de información, presupuestos, peritajes y constancias de entrega.
Coberturas, exclusiones y límites
Identificar correctamente a la aseguradora no alcanza para saber si un caso está cubierto. La cobertura concreta depende de la póliza y puede variar por producto, plan, suma asegurada, deducible, vigencia, declaraciones realizadas y circunstancias del hecho.
- Qué riesgo está cubierto y en qué territorio o período.
- Qué exclusiones o condiciones pueden dejar un hecho fuera de cobertura.
- Cuál es la suma asegurada y si existen límites o sublímites.
- Si hay deducible o franquicia y en qué situaciones se aplica.
- Qué documentación exige la aseguradora para evaluar el siniestro.
- Qué plazo y canal de denuncia establece el contrato.
Condición de póliza concreta: las condiciones generales de vehículos del BSE consultadas exigen justificar el siniestro y la existencia y el valor de los bienes dañados o perdidos. Esa exigencia ilustra que la evaluación puede requerir prueba y documentación, pero no permite afirmar que todas las pólizas del mercado uruguayo pidan exactamente lo mismo.
Plazos: no confundas denuncia, reclamo y pago
| Plazo o etapa | Qué significa | De dónde surge |
|---|---|---|
| Vigencia del seguro | Período durante el cual puede estar activa la cobertura. | La póliza. Si no establece otro período, la Ley N.º 19.678 prevé como regla un año, salvo que la naturaleza del riesgo requiera una vigencia diferente. |
| Diferencias entre propuesta y póliza | La ley prevé que deben reclamarse dentro de 30 días corridos desde la recepción, bajo las condiciones legalmente previstas. | Regla legal general. |
| Denuncia del siniestro | Comunicación del hecho y eventual entrega inicial de antecedentes. | La póliza y el procedimiento aplicable. |
| Liquidación o pago | Evaluación del siniestro y eventual cumplimiento de la prestación. | La póliza, la documentación presentada y las circunstancias del caso. |
| Respuesta a un reclamo formal | Respuesta de la entidad ante una queja o controversia de atención. | El procedimiento regulatorio informado por el BCU prevé 15 días corridos, con posibilidad de prórroga en determinadas circunstancias. |
El plazo de respuesta a un reclamo formal no es un plazo general para liquidar o pagar un siniestro. Las condiciones generales de vida de Porto Seguro consultadas contienen reglas de aviso, documentos y liquidación propias de ese producto: son un ejemplo de variación contractual, no un plazo aplicable a seguros de auto, hogar o a todo el mercado.
Qué hacer si hay rechazo, demora o desacuerdo
Un rechazo no es automáticamente correcto ni incorrecto. Para analizarlo, compará el motivo informado con la póliza, las condiciones particulares, la documentación entregada y los hechos del caso.
- Pedí o conservá el motivo por escrito. Identificá la cláusula, exclusión, condición, falta de documento o antecedente que la aseguradora invoque.
- Revisá el contrato y la evidencia. Contrastá la respuesta con la póliza, el certificado, comunicaciones, comprobantes y antecedentes del siniestro.
- Presentá un reclamo formal ante la aseguradora. Es la vía inicial para cuestionar una demora, atención, rechazo o discrepancia sobre el contrato.
- Conservá la constancia del reclamo y la respuesta. Estos documentos son relevantes si necesitás continuar el trámite.
- Evaluá una denuncia ante la Unidad de Atención al Usuario de la SSF. Si no recibís respuesta o no estás conforme, el BCU indica que podés adjuntar el reclamo previo, la respuesta si existe y la documentación disponible.
Alcance de la SSF: la intervención del BCU no garantiza un resultado favorable ni sustituye a los órganos jurisdiccionales para cuantificar daños o resolver definitivamente toda controversia sobre interpretación o incumplimiento contractual. Si el problema se atribuye a la actuación propia de un banco o intermediario, su eventual responsabilidad debe analizarse según los hechos y documentos aplicables.
Checklist antes de contratar o denunciar
- Confirmá la razón social de la aseguradora que aparece en la póliza.
- Verificá que la empresa figure en el registro del BCU al momento de consultar.
- Identificá si intervino un corredor y cuál fue su función.
- Si contrataste en un banco, confirmá si actúa como distribuidor, tomador, canal de cobro u otro rol.
- Leé coberturas, exclusiones, límites, sublímites, deducibles y vigencia.
- Ubicá el plazo y canal de denuncia del siniestro.
- Guardá póliza, certificado, constancias de pago y comunicaciones.
- Ante un desacuerdo, reclamá primero formalmente ante la aseguradora y guardá constancia.
Preguntas frecuentes
¿El banco que me vende el seguro es la aseguradora?
No necesariamente. El banco puede actuar como distribuidor, canal de contratación, cobro o tomador de un seguro colectivo. La aseguradora es la entidad identificada como tal en la póliza o certificado y es quien asume el riesgo contractual.
¿Quién paga la indemnización si contraté a través de un banco?
Como regla general, la prestación corresponde a la aseguradora que figura en el contrato, dentro de los límites y condiciones de la póliza. Contratar a través de un banco no determina por sí solo que el banco deba indemnizar.
¿Qué responsabilidad tiene un corredor de seguros?
El corredor o intermediario acerca propuestas de aseguradoras y puede participar en el asesoramiento o la gestión. Su intervención no lo convierte automáticamente en asegurador. La responsabilidad concreta por su actuación depende de los hechos, la documentación y la relación aplicable.
¿Puedo denunciar el siniestro en el banco?
Depende de la póliza y del procedimiento del producto. Revisá el canal y plazo de denuncia previstos. Si el banco recibe avisos de siniestro, conservá una constancia; si la póliza exige comunicar a la aseguradora, seguí también ese canal.
¿Cuánto tiempo tiene la aseguradora para responder un reclamo?
Según el procedimiento de atención de reclamos informado por el BCU, la entidad cuenta con 15 días corridos para responder un reclamo formal, con posibilidad de prórroga en determinadas circunstancias. No es el mismo plazo que el de denuncia, liquidación o eventual pago de un siniestro.
¿El BCU puede ordenar el pago de una indemnización?
La Unidad de Atención al Usuario de la SSF recibe denuncias luego del reclamo ante la entidad y cumple funciones de supervisión. El BCU aclara que no cuantifica daños ni resuelve con carácter jurisdiccional las controversias contractuales específicas.
Fuentes oficiales
- IMPO: Ley N.º 19.678, marco legal del mercado de seguros
- BCU: definiciones de seguros, corredor, tomador, asegurado y beneficiario
- BCU: empresas de seguros
- BCU: consultas y denuncias sobre seguros
- BCU: Recopilación de Normas de Seguros y Reaseguros
- Santander Uruguay: ejemplo de banco distribuidor y compañía aseguradora identificada
- Santander Uruguay: ejemplo de condiciones de un seguro colectivo
- BSE: condiciones generales de seguro de vehículos
- Porto Seguro: condiciones generales de seguro de vida y riesgos personales suplementarios