
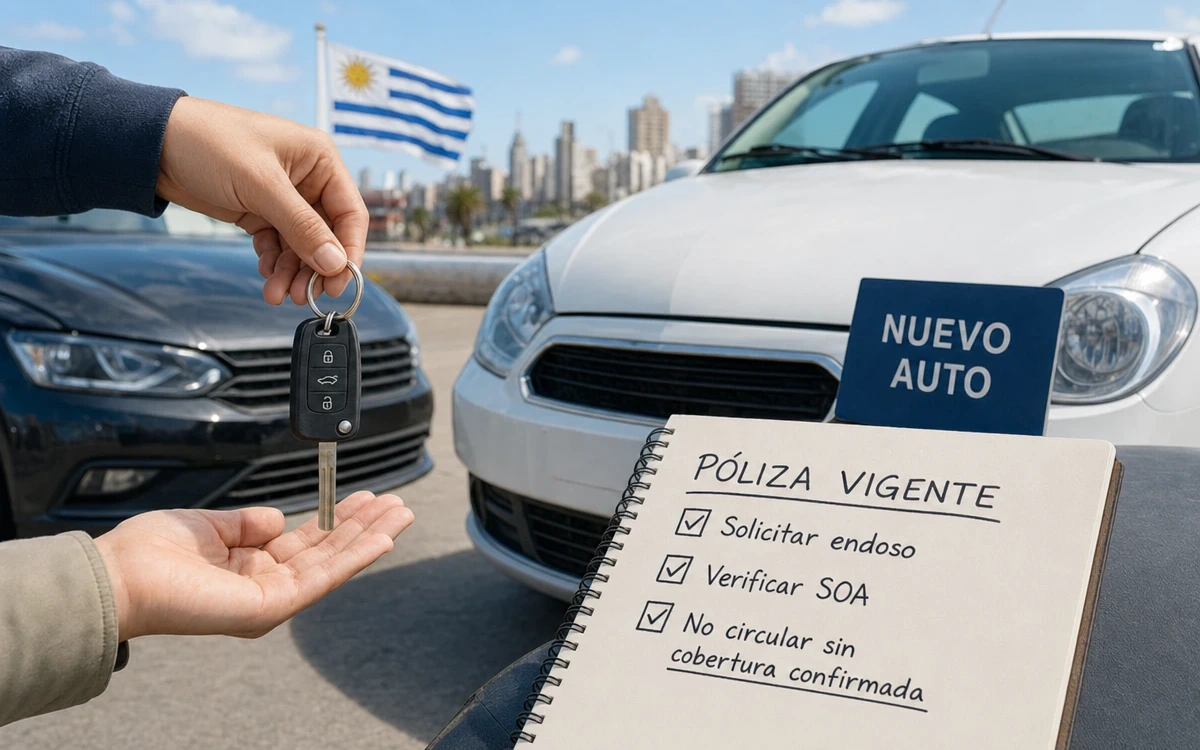
Gestión de póliza vehicular
El seguro del auto anterior no pasa automáticamente al auto nuevo
Antes de circular, pedí a la aseguradora la sustitución del vehículo y confirmá por escrito desde qué fecha y hora queda cubierto el nuevo auto. También verificá que su SOA esté emitido y vigente.
Información revisada el 16 de setiembre de 2026.
Qué pasa con el seguro cuando cambiás de auto
La regla legal general es que el seguro ampara los riesgos descriptos en la póliza; no se extiende por sí solo a una contingencia distinta, aunque produzca daños parecidos. Además, la póliza debe identificar los bienes asegurados, los riesgos cubiertos y excluidos, y su vigencia con fecha y hora.
Por eso, comprar, recibir o empezar a usar otro vehículo no equivale a trasladar automáticamente la póliza vigente. La aseguradora debe evaluar la solicitud de modificación y, si acepta el nuevo riesgo, documentarla normalmente mediante un endoso, una nueva póliza o un certificado provisorio. También puede establecer condiciones distintas o no aceptar la sustitución. La fecha de entrega posterior de la póliza no debe confundirse con la fecha efectiva desde la cual rige la cobertura.
La Ley N.º 19.678 establece que, ante una modificación contractual, el asegurador debe entregar la póliza dentro de los primeros treinta días corridos. Para saber si el nuevo vehículo ya está cubierto, lo decisivo es revisar la fecha y hora de vigencia que consten en el endoso, certificado o nueva póliza.
Lo que corresponde hacer
Solicitar formalmente la sustitución, aportar los datos del nuevo vehículo y esperar la confirmación escrita de la aseguradora.
Lo que no conviene suponer
Que la misma suma asegurada, el deducible, la asistencia, el premio o el SOA siguen vigentes para otro vehículo.
Vender el auto anterior y asegurar otro son gestiones distintas
Si vendés o entregás el auto anterior, puede desaparecer tu interés asegurable sobre ese vehículo al momento de un eventual siniestro. Por eso corresponde comunicar la venta o baja y pedir por escrito la baja, la sustitución o la modificación que corresponda.
El cambio de titular del SOA previsto por la ley se refiere al seguro del vehículo ya identificado. No significa que el SOA ni las coberturas del auto vendido se conviertan automáticamente en seguro para un auto distinto.
El tratamiento de cuotas, saldos, devolución de premio no devengado o continuidad de la póliza depende de la aseguradora y de las condiciones aplicables. Si hay financiación, acreedor prendario, leasing, cuotas impagas o siniestros pendientes, pueden requerirse gestiones adicionales.
Qué exige la ley y qué depende de la póliza
Regla legal general
El riesgo asegurado debe estar descripto en la póliza. Si el cambio de vehículo modifica o agrava el riesgo, debe comunicarse inmediatamente; si deriva de un hecho del tomador o asegurado, debe comunicarse antes de que ocurra.
Condición contractual concreta
La aseguradora puede pedir inspección, fotos, documentos de compra o titularidad, y puede recalcular el premio, modificar el deducible, ajustar límites o aceptar otra cobertura.
Ejemplos verificables, no regla de mercado
Las condiciones de autos de SURA mencionan el cambio de vehículo como ejemplo de endoso. Porto Seguro informa inspección para determinados supuestos, incluidos ciertos cambios de vehículo. Cada caso debe confirmarse con la entidad emisora.
Si el cambio constituye un agravamiento del riesgo y se informa antes de un siniestro, la Ley N.º 19.678 prevé quince días corridos para acordar una modificación o para que el asegurador comunique su voluntad de rescindir. Ese plazo no transforma al vehículo nuevo en asegurado mientras se analiza la solicitud: la cobertura debe ser confirmada contractualmente.
Pasos para cambiar el vehículo sin quedar con una cobertura incierta
- Revisá la póliza actual. Identificá el vehículo asegurado, vigencia, coberturas contratadas, deducible, suma asegurada, uso declarado y estado de las cuotas.
- Pedí la sustitución antes del primer uso. Contactá a la aseguradora o al corredor por un canal oficial e informá matrícula, padrón, marca, modelo, año, versión, uso y la fecha y hora previstas para el cambio.
- Entregá la información que te soliciten. Puede incluir libreta o documento del vehículo, comprobante de compra o transferencia, datos de titularidad, fotografías, domicilio o zona habitual de circulación. No existe una lista única para todo el mercado.
- Consultá si hay inspección o evaluación previa. El requisito depende del producto y de la aseguradora; no corresponde asumir que siempre se exige ni que nunca se exige.
- Pedí el documento de vigencia. Conservá el endoso, certificado provisorio o nueva póliza que identifique al vehículo nuevo e indique la fecha y hora de comienzo de la cobertura.
- Confirmá las condiciones finales. Revisá el nuevo premio, forma de pago, deducible, suma asegurada, límites, exclusiones, asistencia y coberturas efectivamente incluidas.
- Verificá el SOA antes de circular. El auto nuevo debe contar con su certificado o constancia de SOA vigente cuando esté alcanzado por la obligación legal.
- Gestioná el auto anterior por separado. Comunicá su venta, entrega o baja y guardá la constancia de la solicitud y de la respuesta recibida.
SOA del auto nuevo: obligatorio y diferente de una cobertura amplia
La Ley N.º 18.412 prohíbe circular con vehículos automotores y acoplados remolcados alcanzados por la norma que carezcan de SOA vigente. El SOA se estructura alrededor del vehículo asegurado y requiere póliza y certificado.
Por lo tanto, no corresponde usar como respaldo para el auto nuevo el certificado emitido para el anterior sin confirmación expresa de la aseguradora. Verificá que el documento del nuevo vehículo esté emitido y vigente antes de circular.
El SOA cubre, dentro de su alcance legal, daños personales por lesión o muerte sufridos por terceros como consecuencia de accidentes causados por vehículos automotores. No es un seguro general de daños materiales del auto propio ni equivale a una póliza contra todo riesgo.
Si necesitás revisar sus diferencias con otras coberturas, consultá la guía sobre seguros de vehículos y SOA en Uruguay.
Documentos que conviene tener preparados
- Póliza vigente, condiciones particulares y endosos anteriores.
- Documento identificatorio del tomador o asegurado.
- Libreta de propiedad o documento identificatorio del vehículo nuevo.
- Matrícula, padrón, marca, modelo, año, versión y características relevantes del auto nuevo.
- Comprobante de compra, transferencia, factura o documento de titularidad, si es solicitado.
- Información sobre uso, destino y zona habitual de circulación.
- Fotografías o constancia de inspección, cuando corresponda.
- Constancia de venta, entrega o baja del auto anterior, si aplica.
- Endoso, certificado provisorio o nueva póliza, junto con la constancia de SOA vigente del nuevo vehículo.
Si ocurre un siniestro durante la transición
Para siniestros de automotor, la regla legal general es aviso inmediato y formalización de la denuncia dentro de cinco días corridos, salvo que la póliza conceda un plazo mayor. La información necesaria para verificar el hecho debe aportarse, como regla general, dentro de quince días corridos.
Que exista una denuncia no determina por sí solo que el siniestro quede cubierto. La evaluación dependerá, entre otros factores, de si el nuevo vehículo estaba efectivamente incorporado a la póliza y desde qué fecha y hora, de la cobertura contratada y de la documentación del caso.
Como regla general, el asegurador dispone de treinta días corridos para comunicar aceptación o rechazo del siniestro, con las suspensiones legales aplicables cuando falten elementos suficientes por causas ajenas. Desde la aceptación o aceptación tácita, la liquidación del daño tiene un plazo general de sesenta días corridos si se cumplieron las cargas legales. Estos plazos no son una promesa de pago ni sustituyen la revisión de la póliza.
Qué hacer si la aseguradora no acepta o no responde
Una negativa a sustituir el vehículo, un desacuerdo sobre la vigencia o un rechazo de siniestro no debe considerarse automáticamente correcto ni incorrecto. Revisá el motivo informado, las condiciones particulares, los endosos, los comprobantes de solicitud y la evidencia de la fecha y hora de cada gestión.
- Hacé un reclamo formal ante la aseguradora. Pedí número de reclamo y conservá la solicitud de sustitución, la póliza, los mensajes, certificados y la respuesta recibida.
- Esperá la respuesta de la empresa. El BCU informa un plazo de quince días corridos, que puede ser prorrogado según corresponda.
- Evaluá una denuncia ante la Superintendencia de Servicios Financieros. Si no hay respuesta en el plazo aplicable o esta no resulta satisfactoria, podés acudir al BCU luego del reclamo previo.
La Superintendencia supervisa a las entidades, pero no cuantifica daños ni resuelve definitivamente controversias contractuales individuales sobre indemnizaciones o cumplimiento de cláusulas.
Preguntas frecuentes
¿Puedo usar la póliza de mi auto viejo para el auto nuevo?
No conviene asumirlo. La póliza identifica el riesgo y el vehículo asegurado. Pedí la sustitución y obtené un endoso, certificado provisorio o nueva póliza que identifique al auto nuevo y su inicio de vigencia.
¿El SOA se transfiere automáticamente al cambiar de vehículo?
No debe suponerse. El SOA se vincula al vehículo asegurado y la ley exige SOA vigente para los vehículos alcanzados que circulen. Verificá que el documento del nuevo auto esté emitido y vigente antes de usarlo.
¿Qué documento prueba que el auto nuevo ya está asegurado?
El endoso, certificado provisorio o nueva póliza emitida por la aseguradora, con el vehículo correctamente identificado y la fecha y hora de inicio de cobertura. Para el SOA, conservá además su certificado o constancia vigente.
¿La aseguradora puede exigir inspección al cambiar de vehículo?
Puede depender del producto, la antigüedad y las características del vehículo. Porto Seguro, por ejemplo, informa inspección en supuestos concretos que incluyen ciertos cambios de vehículo; esto no convierte la inspección en un requisito universal.
¿Cambian el premio y el deducible al sustituir el auto?
Pueden cambiar. El valor, antigüedad, modelo, potencia, uso y demás características del auto nuevo pueden modificar el riesgo. Confirmá el premio, el deducible, las sumas aseguradas y los límites en las condiciones actualizadas.
¿Cuánto tiempo tengo para avisar que vendí el vehículo?
La venta debe comunicarse sin demora para gestionar la baja o modificación correspondiente. Una póliza puede establecer un plazo propio: las condiciones consultadas de SURA fijan diez días, pero ese término es contractual de ese producto y no una regla para todas las aseguradoras.
¿Qué pasa si tengo un accidente antes de recibir el endoso?
Priorizá a las personas, la seguridad y la denuncia inmediata. La cobertura se analizará según la vigencia efectiva, la documentación disponible y las condiciones de la póliza; no puede asegurarse un resultado sin revisar el caso concreto.
Fuentes oficiales
- Ley N.º 19.678 — Marco legal del contrato de seguros
- Ley N.º 18.412 — Seguro Obligatorio de Automotores
- BCU — Pasos a seguir en caso de un siniestro de vehículos
- BCU — Consultas y denuncias sobre seguros
- BCU — Empresas de seguros registradas
- SURA — Condiciones generales de Seguro de Autos
- Porto Seguro Uruguay — Seguro de Automóvil