
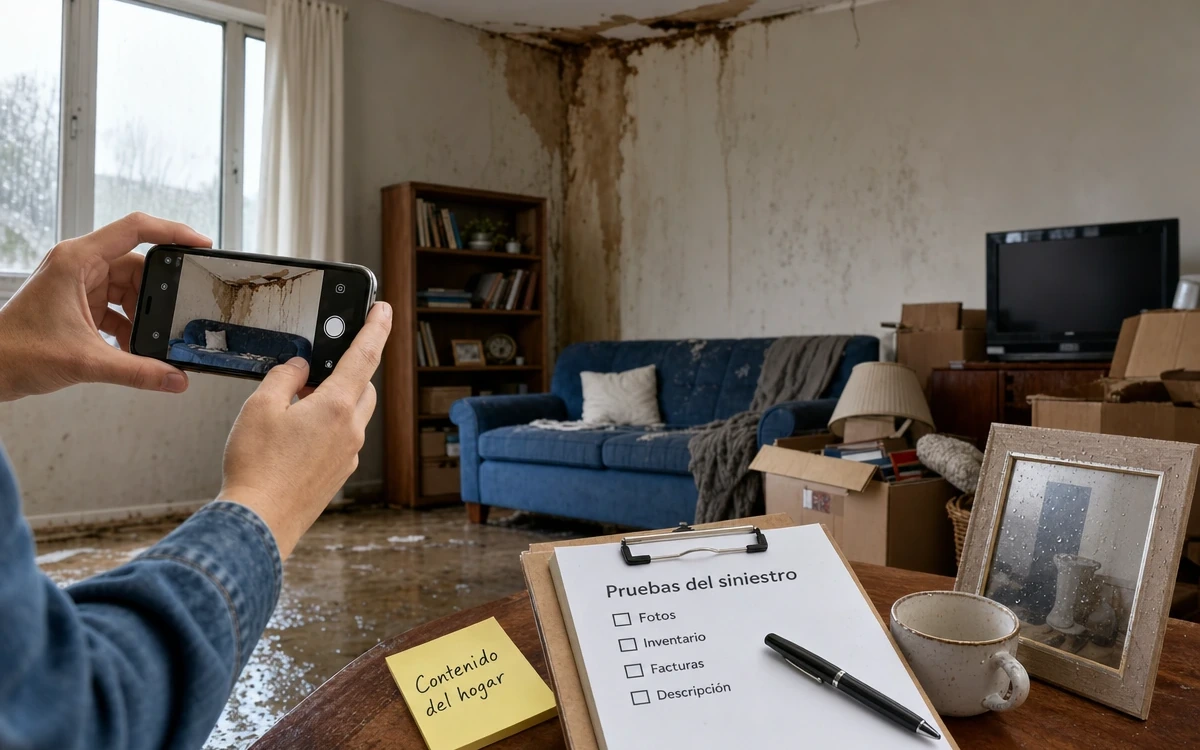
Siniestros de hogar
La suma asegurada limita la indemnización, pero no garantiza cobrar ese importe
En Uruguay, la valoración del contenido del hogar depende de la cobertura contratada, la modalidad de valoración, el daño probado, los límites, el deducible y la documentación disponible.
Información normativa y documentación pública consultada el 16 de septiembre de 2026.
Es un límite máximo contratado; no prueba por sí sola el valor ni la existencia de los bienes.
El mobiliario y los objetos de uso se resarcen por su valor de mercado al momento del siniestro, salvo pacto en contrario.
Inventario, fotos, comprobantes, series y presupuestos ayudan a acreditar qué se perdió o dañó y cuánto valía.
Antes de calcular un importe: cobertura, contenido y daño
La valoración no sustituye la revisión de cobertura. Para que exista indemnización, el riesgo ocurrido —por ejemplo, hurto, incendio, daño por agua o daño eléctrico— debe estar amparado por la póliza y el bien debe estar incluido como contenido asegurado. También pueden operar exclusiones, requisitos de seguridad, límites por categoría, franquicias y condiciones particulares.
El contenido no es lo mismo que el edificio. Muebles, electrodomésticos, ropa, equipos y otros objetos de uso pueden integrar el contenido, mientras que paredes, instalaciones fijas y otras partes permanentes de la vivienda pueden analizarse como edificio. La separación concreta debe surgir del contrato. Consulte también la guía sobre edificio y contenido en el seguro de hogar.
Regla legal general: el seguro obliga a la aseguradora a resarcir daños o pérdidas dentro de los límites pactados. Esto no significa que todo daño material quede cubierto ni que el importe declarado en la póliza sea automáticamente exigible.
Qué dice la ley sobre el valor del contenido
La Ley N.º 19.678 establece, para el mobiliario del hogar y otros objetos de uso, que el resarcimiento se determina por el valor de mercado al momento del siniestro, salvo que se haya pactado otra solución. Es una regla legal supletoria: el contrato puede prever reposición, reconstrucción u otra modalidad de valoración.
La ley también dispone que el asegurado debe probar la ocurrencia del siniestro y la cuantía de los daños. Por eso, la suma asegurada declarada no hace fe por sí sola si existe discusión sobre la existencia de los objetos, su estado, su valor o la pérdida efectiva. Si la aseguradora invoca una exclusión, le corresponde probar la causal que invoque.
Además, la indemnización no puede producir un enriquecimiento. Si el capital asegurado supera el valor asegurable, se resarce el perjuicio realmente sufrido, dentro de los demás límites aplicables.
Valor de mercado, valor real y valor a nuevo: no son equivalentes
Los nombres pueden variar entre pólizas. Conviene buscar la definición exacta en las condiciones generales, particulares, especiales y endosos vigentes al momento del siniestro.
- Valor de mercado: es la regla legal aplicable al mobiliario y objetos de uso cuando no se pactó otra modalidad. Se refiere al valor del bien al momento del siniestro.
- Valor a nuevo o de reposición: es una modalidad contractual que puede tomar como referencia un bien nuevo de la misma marca o uno equivalente. No implica necesariamente entregar dinero para adquirir cualquier producto nuevo: según la póliza, la aseguradora puede reparar, sustituir, reconstruir o pagar.
- Valor real: en las condiciones contractuales de BSE y MAPFRE analizadas, se vincula al valor de reposición a nuevo menos una depreciación por uso, antigüedad y estado. No existe una tabla nacional única de depreciación para todos los contenidos del hogar.
Condición de póliza concreta: la forma de aplicar depreciación, la disponibilidad de un bien equivalente, la reposición y la modalidad de pago dependen del contrato. No corresponde aplicar un porcentaje genérico de depreciación sin una cláusula o valuación que lo sostenga.
Suma asegurada, prorrata, primer riesgo y deducible
La suma asegurada es el límite máximo convenido para una cobertura o categoría. Puede coexistir con sublímites para determinados bienes o riesgos. Por ejemplo, alhajas, obras de arte, colecciones, dinero, documentos, bicicletas, equipos electrónicos o bienes fuera de la vivienda pueden requerir declaración especial, tener un límite específico o quedar excluidos según la póliza.
Regla legal general: si el valor asegurado es inferior al valor asegurable, puede aplicarse una indemnización proporcional. Las partes pueden excluir esa regla, por ejemplo mediante una contratación a primer riesgo absoluto. Hay que verificar cuál de las dos modalidades figura en la póliza.
Ejemplo didáctico: si una póliza opera con prorrata y el contenido fue asegurado por debajo de su valor asegurable, la indemnización de un daño ajustado puede reducirse en la proporción correspondiente antes de aplicar un eventual deducible. El ejemplo solo ilustra el efecto de la regla proporcional: el resultado real depende de la cobertura, las pruebas, las exclusiones, los sublímites y las condiciones particulares.
La franquicia también puede reducir el importe. Si es deducible, se descuenta de la indemnización y, si el daño no supera su monto, no hay pago por ese daño. Si es no deducible, superado el umbral se indemniza la totalidad que corresponda dentro de los límites. El importe y la modalidad deben constar en el contrato.
Cómo acreditar el contenido afectado
La prueba no se limita a una factura. Lo importante es poder respaldar razonablemente la existencia del bien, el interés sobre ese bien, sus características, su valor y el daño o pérdida. Cuanto más completo sea el registro previo del contenido, más fácil será preparar el reclamo.
Documentación que puede ser útil
- Póliza, carátula, condiciones generales, particulares, especiales y endosos.
- Constancia de la denuncia al asegurador y número de siniestro.
- Denuncia policial, cuando se trate de hurto, rapiña o intento de hurto.
- Inventario de los bienes afectados con descripción, marca, modelo, número de serie, antigüedad, estado y daño sufrido.
- Facturas, recibos, garantías, comprobantes de compra, tasaciones o presupuestos.
- Fotos y videos del ambiente, accesos, daños, restos y objetos afectados.
- Informes técnicos o presupuestos de reparación si el objeto es reparable.
- Declaración de otros seguros existentes sobre el mismo riesgo.
No conservar todas las facturas no impide por sí mismo presentar una denuncia, pero puede dificultar la acreditación del valor. Fotografías previas, garantías, resúmenes de compra, manuales, cajas con número de serie, conversaciones de compra y presupuestos pueden aportar elementos, según el caso y lo que solicite la aseguradora.
Qué hacer después de un siniestro en el hogar
En un incendio, riesgo eléctrico, daño estructural, lesiones o peligro activo, la prioridad es proteger a las personas y pedir asistencia de emergencia o Bomberos cuando corresponda. El trámite de seguro viene después. Evite realizar acciones inseguras o alterar los restos más allá de lo razonable para reducir daños mayores.
- Proteja a las personas y mitigue el daño de forma segura. No posponga una emergencia para tomar fotos o llamar a la aseguradora.
- Haga la denuncia policial inmediata si hubo hurto, rapiña o intento de hurto. Esta denuncia no reemplaza la denuncia de siniestro ante la aseguradora.
- Comunique inmediatamente el siniestro a la aseguradora. La formalización debe realizarse dentro de los cinco días corridos desde el hecho o desde que se tomó conocimiento, salvo que la póliza otorgue un plazo mayor.
- Conserve evidencia cuando sea seguro hacerlo. Fotografíe el lugar, los daños, los accesos y los bienes antes de retirar, desechar o reparar.
- Prepare el inventario y reúna respaldos. Describa cada objeto reclamado y conserve constancia de cada archivo o documento enviado.
- Facilite la verificación. La aseguradora puede inspeccionar el daño o designar peritos. La valuación o el peritaje no implican, por sí solos, aceptación de cobertura ni definición del importe final.
Para daños específicos, la documentación y el riesgo cubierto pueden variar. Puede revisar las guías sobre seguro de hogar contra hurto, daños por agua y daños eléctricos en el hogar.
Plazos legales que conviene tener presentes
Los plazos legales no deben confundirse con el tiempo material de una reparación, una inspección o la obtención de un repuesto. La información del BCU para usuarios de seguros resume los principales plazos del contrato.
- Denuncia: comunicación inmediata y formalización dentro de cinco días corridos desde el siniestro o desde que se tomó conocimiento, salvo que el contrato otorgue un plazo mayor.
- Información y documentos: dentro de los quince días corridos siguientes al siniestro, deben entregarse los elementos necesarios para verificar el hecho, la cobertura y el daño, además de declarar otros seguros existentes.
- Aceptación o rechazo: la aseguradora dispone de treinta días corridos desde la recepción de la denuncia para comunicar su decisión. El plazo puede suspenderse legalmente si faltan elementos suficientes por causas ajenas a la aseguradora.
- Liquidación y pago: corresponde dentro de sesenta días corridos desde la aceptación fehaciente o desde el vencimiento del plazo para rechazar, siempre que se hayan cumplido las obligaciones y cargas aplicables.
- Acciones derivadas del contrato: la prescripción general es de dos años, con el cómputo previsto por la Ley N.º 19.678.
La aceptación del siniestro no determina automáticamente el monto final: aún puede ser necesario cuantificar daños, aplicar límites, deducibles y la modalidad de valoración correspondiente.
Dos ejemplos de condiciones contractuales publicadas
Los siguientes casos sirven para mostrar que la valoración puede cambiar entre productos. No representan una regla obligatoria para todas las aseguradoras de Uruguay ni confirman por sí solos las condiciones de una póliza individual emitida o renovada en 2026.
BSE Hogar Total
La documentación pública consultada identifica las condiciones generales CGP 3135 como documento de septiembre de 2024. Para el contenido, establece por defecto el Valor a Nuevo y contempla una modalidad específica de reposición a Valor Real, con deducción por uso, antigüedad y estado. También permite identificar determinados bienes para ampararlos a Valor a Nuevo.
La página comercial publicada por BSE informa indemnización del contenido a valor de uno nuevo sin depreciación. La carátula, las condiciones particulares y los endosos son los documentos que permiten confirmar qué modalidad rige para una póliza concreta.
MAPFRE Seguro Combinado del Hogar
El PDF de condiciones generales publicado indica aplicación para pólizas emitidas desde el 5 de abril de 2019. Distingue valor a nuevo, valor real, primer riesgo absoluto y valor total o prorrata.
En esas condiciones, el valor a nuevo para mobiliario y contenido se vincula al primer riesgo absoluto; en valor total o prorrata se contempla el valor a nuevo con deducción por uso, antigüedad y estado. El documento publicado no permite confirmar por sí solo que sea la versión aplicable a una póliza individual posterior.
Ambos ejemplos muestran por qué no conviene asumir que “valor a nuevo”, “valor real” o “prorrata” tienen el mismo efecto en todas las compañías. Antes de reclamar, revise la versión aplicable de la póliza, su carátula y sus endosos.
Qué hacer si no está de acuerdo con la valoración, un rechazo o una demora
Un rechazo o una tasación inferior a lo esperado no es automáticamente correcta ni incorrecta. Conviene revisar el motivo comunicado, la cobertura contratada, la modalidad de valoración, la prueba presentada, los límites y el deducible aplicado.
- Pida la fundamentación y conserve las comunicaciones. Identifique la cláusula, el bien, el importe o la documentación sobre la que existe desacuerdo.
- Presente un reclamo formal ante la aseguradora. Adjunte el número de siniestro, inventario, pruebas y una explicación concreta de su disconformidad. El BCU informa un plazo de respuesta de quince días corridos, prorrogable.
- Evalúe la denuncia ante la Unidad de Atención al Usuario de la SSF. Si no recibe respuesta o esta no es satisfactoria, puede adjuntar el reclamo previo, la respuesta y la documentación relevante.
La SSF puede recibir denuncias sobre la actuación de las entidades supervisadas, pero el BCU no cuantifica daños ni resuelve una controversia contractual individual como lo haría un tribunal. La presentación de un reclamo o una denuncia no garantiza un resultado favorable.
Preguntas frecuentes
¿La suma asegurada es lo mismo que lo que cobraré por el contenido?
No. Es el límite máximo pactado, pero el importe depende de la cobertura, el daño probado, la modalidad de valoración, sublímites, deducibles y demás condiciones. La suma declarada no prueba por sí sola que los bienes existían ni cuál era su valor.
¿La aseguradora descuenta siempre la depreciación?
No necesariamente. Depende de la modalidad contratada. La ley usa el valor de mercado como regla supletoria, pero puede pactarse reposición. Las condiciones publicadas de BSE y MAPFRE muestran modalidades distintas de valor a nuevo y valor real; no deben extenderse automáticamente a otras pólizas.
¿Qué ocurre si aseguré el contenido por menos de su valor?
Puede aplicarse la regla proporcional o prorrata prevista por la Ley N.º 19.678 cuando existe seguro insuficiente. Sin embargo, esa regla puede haber sido excluida contractualmente, por ejemplo en una modalidad a primer riesgo absoluto. Revise la póliza antes de calcular el resultado.
¿Puedo denunciar un siniestro aunque no tenga todas las facturas?
Sí, corresponde comunicar el siniestro dentro del plazo. Luego deberá aportar los elementos disponibles para probar los bienes y el daño. Facturas y recibos son útiles, pero también pueden servir fotos, garantías, números de serie, presupuestos, tasaciones y otros respaldos razonables.
¿Cuánto tiempo tiene la aseguradora para aceptar o rechazar el siniestro?
La ley establece treinta días corridos desde la recepción de la denuncia para comunicar aceptación o rechazo. Ese plazo puede suspenderse si faltan elementos suficientes por razones ajenas a la aseguradora. La aceptación no fija por sí sola el importe definitivo.
¿El BCU puede ordenar que la aseguradora pague el importe que reclamo?
El BCU puede recibir una denuncia ante la SSF después del reclamo previo a la aseguradora, pero informa que no cuantifica daños ni resuelve controversias contractuales individuales como un órgano jurisdiccional.
¿Las condiciones de BSE o MAPFRE se aplican a todas las aseguradoras?
No. Son ejemplos de condiciones contractuales oficiales publicadas para productos determinados. Cada reclamo debe revisarse con la póliza emitida, sus condiciones particulares, condiciones generales aplicables y eventuales endosos.
Fuentes oficiales y contractuales
- Ley N.º 19.678 — IMPO
- BCU: el contrato de seguros, plazos y derechos del usuario
- BCU: pasos a seguir en caso de un siniestro
- BCU: consultas y denuncias de seguros
- BSE: condiciones generales Hogar Total, CGP 3135, septiembre de 2024
- MAPFRE: Póliza de Seguro Combinado del Hogar, condiciones publicadas para pólizas emitidas desde el 5 de abril de 2019
- Comunicación SSF N.º 2023/102