

Seguros para empresas en Uruguay
Personas, locales, mercadería y actividad: separá los riesgos antes de decidir qué seguros necesita el negocio
Una empresa puede estar expuesta simultáneamente a accidentes de trabajo, daños en el local, pérdida de mercadería, responsabilidad frente a terceros, averías de equipos, problemas con vehículos comerciales o una interrupción de su actividad.
La protección adecuada empieza por distinguir qué riesgos están sujetos a un seguro obligatorio y cuáles pueden cubrirse mediante pólizas empresariales contratadas según la actividad, los bienes y la exposición real del negocio.
Los seguros de una empresa no deberían elegirse como un paquete genérico
Una pequeña tienda, un taller, una oficina y una empresa que utiliza maquinaria o vehículos pueden compartir algunos riesgos, pero también presentar necesidades aseguradoras muy diferentes.
Por eso resulta más útil construir primero un mapa del negocio: personas que trabajan, local, mercadería, equipos, vehículos, relación con clientes y terceros y consecuencias económicas que tendría una paralización.
Accidentes de trabajo y enfermedades profesionales.
Local, mercadería, equipos y otros bienes de la empresa.
Daños que la actividad pueda ocasionar a otras personas o bienes.
Consecuencias económicas de tener que detener temporalmente la actividad.
El seguro de accidentes de trabajo ocupa un lugar diferente al resto de coberturas empresariales
La Ley N.º 16.074 establece en Uruguay el seguro obligatorio sobre accidentes del trabajo y enfermedades profesionales. Para los empleadores comprendidos por el régimen, no se trata simplemente de una cobertura comercial opcional.
El sistema se articula con el Banco de Seguros del Estado y contempla los accidentes ocurridos a causa del trabajo o en ocasión del mismo, además del régimen correspondiente a enfermedades profesionales.
Seguro obligatorio no significa que todos los casos se tramiten exactamente igual
La aplicación concreta depende de la situación del empleador, la actividad, el vínculo laboral y las reglas vigentes. Existen además excepciones y mecanismos específicos que deben verificarse para cada caso.
Un accidente de trabajo abre cuestiones distintas a las de un siniestro patrimonial de la empresa
Si una persona trabajadora sufre un accidente, la prioridad es su atención y el cumplimiento del procedimiento correspondiente. El análisis no debe mezclarse con un seguro de incendio, hurto o responsabilidad civil general del comercio.
-
Atender la situación inmediata.
La salud y seguridad de la persona tienen prioridad frente al trámite asegurador. -
Identificar que el hecho está relacionado con el trabajo.
Debe analizarse si ocurrió a causa o en ocasión de la actividad laboral. -
Realizar la denuncia correspondiente.
El procedimiento y los plazos deben comprobarse según las reglas vigentes aplicables al seguro de accidentes de trabajo. -
Conservar la información necesaria.
Datos del trabajador, del empleador y de las circunstancias del accidente pueden resultar necesarios durante la tramitación. -
Seguir la asistencia y evaluación.
Prestaciones médicas e indemnizaciones, cuando correspondan, se determinan dentro del régimen específico aplicable.
La cobertura aseguradora no sustituye la atención médica
Ante una emergencia debe priorizarse la asistencia necesaria. La determinación posterior de cobertura o prestaciones pertenece al procedimiento asegurador y no debe utilizarse para retrasar una atención urgente.
Accidente de trabajo y enfermedad profesional tampoco son conceptos equivalentes
Accidente de trabajo
Parte de un hecho relacionado causal u ocasionalmente con el trabajo y se analiza bajo las condiciones previstas en el régimen aplicable.
Enfermedad profesional
Requiere determinar su carácter profesional conforme a las reglas y criterios correspondientes. No cualquier enfermedad de una persona trabajadora adquiere automáticamente esa condición.
Diagnóstico y cobertura aseguradora son cuestiones distintas
La existencia de una enfermedad corresponde al ámbito médico. Su consideración como enfermedad profesional a efectos del seguro exige además aplicar el régimen jurídico y asegurador correspondiente.
Además del riesgo laboral, un comercio puede necesitar proteger su patrimonio
Incendio, hurto y otros daños sobre bienes forman parte de los seguros generales. La necesidad concreta depende de qué bienes existen, cuál es su valor y qué consecuencias tendría perderlos o no poder utilizarlos.
Local
Puede existir interés en proteger el edificio o determinadas instalaciones cuando formen parte del patrimonio asegurado.
Mercadería
El stock puede representar una parte relevante del riesgo económico y estar sujeto a límites, declaraciones y condiciones específicas.
Mobiliario
Estanterías, muebles y otros bienes utilizados en el establecimiento pueden formar parte del contenido asegurable.
Equipamiento
Máquinas, herramientas y equipos electrónicos pueden necesitar coberturas acordes con el tipo de daño al que están expuestos.
Dinero y valores
Cuando una póliza contempla estos bienes, pueden existir límites y condiciones particulares que deben revisarse expresamente.
Bienes de terceros
Si la empresa recibe, guarda o trabaja sobre bienes ajenos, conviene analizar qué responsabilidad existe y si la póliza contempla esa situación.
Incendio y hurto requieren revisar qué bienes están realmente declarados y cubiertos
Incendio
Puede afectar simultáneamente edificio, instalaciones, mercadería y otros bienes. La respuesta dependerá de qué elementos y gastos estén incluidos en la póliza.
Hurto
Debe comprobarse qué bienes contempla la cobertura, bajo qué circunstancias opera y qué límites o exclusiones son aplicables.
El hecho de contratar un seguro para el comercio no significa que cada objeto existente en el local esté protegido sin límite. Las sumas aseguradas, definiciones y condiciones del contrato siguen siendo determinantes.
La responsabilidad civil protege un riesgo diferente al daño sobre los bienes propios
La actividad empresarial puede provocar daños a clientes, proveedores u otras personas. Las coberturas de responsabilidad civil buscan responder frente a determinadas responsabilidades patrimoniales cuando el hecho se encuentra comprendido por la póliza.
Riesgo sobre terceros
Conviene analizar qué daños derivados de la actividad podrían afectar a otras personas o a sus bienes y qué responsabilidad podría surgir.
Daño propio
No debe confundirse la responsabilidad civil con la cobertura de los bienes de la propia empresa. Son intereses asegurables diferentes.
Los equipos electrónicos pueden necesitar algo más específico que una cobertura general del contenido
Ordenadores, sistemas de comunicación, equipos de control y otra electrónica pueden representar una inversión considerable y ser esenciales para continuar trabajando.
Antes de contratar conviene comprobar qué tipos de daño contempla la póliza, qué equipos están incluidos, cómo se determina su valor y qué exclusiones afectan a averías, desgaste u otras causas.
Avería y daño asegurado no son necesariamente lo mismo
Que un equipo deje de funcionar no demuestra por sí solo que exista un siniestro cubierto. Debe identificarse la causa y relacionarla con las condiciones de la póliza.
Un siniestro puede afectar al negocio incluso después de reparar el daño físico
Un incendio u otro evento grave puede obligar a detener temporalmente la actividad. En ese escenario, el problema económico no se limita al coste de reparar el local o sustituir bienes.
Determinados seguros empresariales pueden incorporar coberturas vinculadas a la interrupción de actividad, pérdida de beneficios o gastos derivados de una paralización, pero su funcionamiento depende estrechamente de las condiciones contratadas.
Pérdida o deterioro físico sobre bienes asegurados.
Imposibilidad temporal de desarrollar normalmente la actividad.
Consecuencias financieras que pueden producirse mientras el negocio está afectado.
No toda caída de ingresos está cubierta
La interrupción debe encajar en las condiciones de la cobertura y normalmente relacionarse con los eventos previstos en la póliza. El descenso de ventas por sí solo no demuestra un siniestro indemnizable.
Los vehículos comerciales deben asegurarse teniendo en cuenta su uso real
Una camioneta, automóvil u otro vehículo utilizado por una empresa sigue sujeto al régimen general correspondiente a vehículos, incluido el SOA cuando resulte aplicable, pero el uso empresarial puede modificar materialmente el riesgo que evalúa la aseguradora.
- Declarar correctamente el uso del vehículo.
- Comprobar quiénes pueden conducirlo.
- Revisar si transporta mercadería, herramientas o equipos.
- Analizar la responsabilidad frente a terceros.
- Comprobar hurto, incendio y daños propios cuando se contraten.
- Revisar asistencia y límites territoriales.
- Distinguir la cobertura del vehículo de la cobertura de la carga transportada.
Para elegir seguros empresariales conviene empezar por los riesgos, no por los nombres de los planes
-
Identificá las obligaciones.
Separá los seguros exigidos por el régimen aplicable de las coberturas voluntarias. -
Inventariá los bienes.
Local, mercadería, maquinaria, electrónica y vehículos pueden requerir tratamientos diferentes. -
Analizá la actividad.
Considerá los daños que podrían ocasionarse a clientes, proveedores u otros terceros. -
Calculá el impacto de una paralización.
Pensá qué ocurriría si un siniestro impidiera trabajar durante un periodo relevante. -
Compará coberturas y límites.
Revisá exclusiones, sumas aseguradas y condiciones, no únicamente la prima.
Qué debería revisar un comercio antes de pedir cotizaciones
- Actividad real desarrollada.
- Cantidad y situación del personal.
- Valor del local o instalaciones que se quieran asegurar.
- Valor aproximado de mercadería y contenido.
- Maquinaria y equipos críticos.
- Responsabilidad potencial frente a clientes y terceros.
- Vehículos utilizados en la actividad.
- Consecuencias de una interrupción prolongada.
- Riesgos que la empresa puede asumir con recursos propios.
- Riesgos cuya pérdida tendría un impacto difícil de absorber.
Con esa información es más sencillo comparar propuestas que realmente respondan a la misma necesidad y detectar diferencias relevantes entre límites, exclusiones y condiciones.
No todas las empresas necesitan exactamente las mismas coberturas
La cobertura debe seguir al riesgo
Actividad, personal, bienes, ubicación, equipamiento, vehículos y exposición frente a terceros ayudan a determinar qué riesgos merece la pena transferir.
Evitar paquetes por inercia
Que una cobertura sea habitual en otras empresas no significa que tenga la misma importancia para un negocio con características diferentes.
Guías sobre seguros para empresas, comercios y trabajo
Aquí puedes consultar contenidos sobre seguro obligatorio de accidentes de trabajo, cobertura del BSE, enfermedades profesionales y situaciones específicas vinculadas a trabajadores y empleadores.
También encontrarás guías sobre seguros para comercios y empresas, incendio, hurto, responsabilidad civil, equipos electrónicos, interrupción de actividad y vehículos de uso comercial.
- Qué aseguradoras están autorizadas a operar en Uruguay
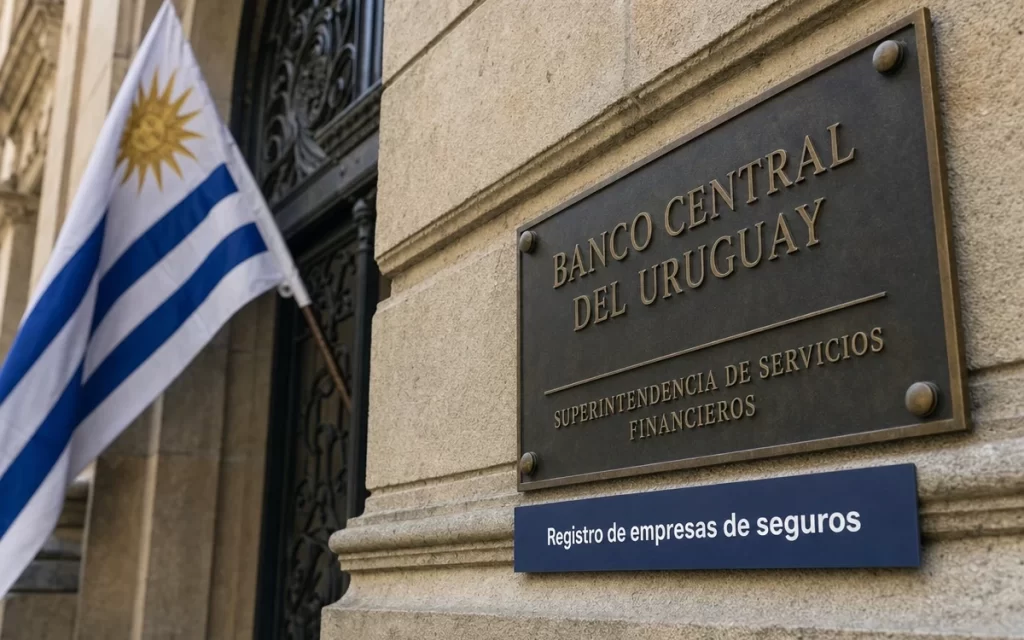 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- IMPO — Ley N.º 16.074, accidentes de trabajo y enfermedades profesionales.
- Banco de Seguros del Estado — Seguro de Accidentes de Trabajo y Enfermedades Profesionales.
- Banco Central del Uruguay / Superintendencia de Servicios Financieros — mercado asegurador y seguros generales.
- IMPO — Ley N.º 19.678, contrato de seguro en Uruguay.
Las coberturas empresariales voluntarias dependen del producto contratado. Las obligaciones sobre accidentes de trabajo deben verificarse según el régimen vigente y la situación concreta del empleador.
Empieza por separar las obligaciones laborales de los riesgos patrimoniales del negocio
Primero identificá si existe una obligación aseguradora vinculada al personal. Después analizá local, mercadería, equipos, responsabilidad frente a terceros, vehículos y consecuencias de una eventual interrupción de actividad.
Ese mapa permite pedir cotizaciones comparables y evita mezclar en una única decisión seguros que protegen riesgos completamente diferentes.