

Seguros de vehículos en Uruguay
SOA, coberturas del vehículo y siniestros: identifica qué protección tenés y qué necesitás revisar
El seguro de un vehículo puede responder a necesidades muy diferentes: cumplir con la cobertura obligatoria, protegerse frente a daños causados a terceros, cubrir el propio auto ante determinados riesgos o disponer de asistencia cuando ocurre una avería o un siniestro.
La clave es separar qué exige la normativa, qué cubre realmente cada póliza y qué procedimiento corresponde cuando ocurre un accidente, un hurto, un incendio u otro daño.
SOA y seguro del vehículo no significan necesariamente lo mismo
En Uruguay, el Seguro Obligatorio de Automotores —SOA— responde a una obligación legal específica. Su finalidad es cubrir determinados daños personales sufridos por terceros como consecuencia de accidentes causados por vehículos comprendidos por la normativa.
Eso no significa que el SOA cubra los daños materiales del vehículo propio ni todos los daños que puedan producirse a otros bienes. Por ese motivo existen coberturas adicionales que pueden ampliar la protección mediante responsabilidad civil, hurto, incendio, daños propios, pérdida total, asistencia y otras prestaciones según el producto contratado.
La palabra “seguro” puede referirse a coberturas muy distintas
Antes de comparar precios o compañías conviene comprobar si estás analizando únicamente el SOA, una cobertura de responsabilidad civil más amplia o una póliza que también protege el propio vehículo.
Las tres preguntas que ordenan la mayoría de las decisiones sobre seguros de vehículos
¿Qué cobertura necesitás legalmente para circular?
¿Qué ocurre si causás daños a otras personas o bienes?
¿Qué riesgos querés cubrir sobre tu auto o moto?
Responder por separado estas tres cuestiones evita comparar productos que cumplen funciones diferentes. Una póliza puede incorporar varias coberturas dentro del mismo contrato, pero cada una tiene sus propios límites, exclusiones y condiciones.
SOA, terceros y coberturas amplias cumplen funciones diferentes
SOA
Es la cobertura obligatoria establecida para los vehículos alcanzados por la normativa. Se centra en daños personales a terceros derivados de accidentes de tránsito y no funciona como seguro de daños materiales del auto.
Responsabilidad civil o terceros
Puede ampliar la protección frente a responsabilidades derivadas de daños ocasionados a terceros. Su alcance concreto depende de la póliza, los límites contratados y las exclusiones aplicables.
Cobertura del propio vehículo
Puede incorporar riesgos como hurto, incendio, daños propios, pérdida total u otras coberturas. No existe una única combinación universal: debe revisarse qué incluye específicamente el plan contratado.
“Cobertura total” no significa que absolutamente todo esté cubierto
Los nombres comerciales pueden simplificar la comparación, pero la respuesta real está en las condiciones de la póliza: riesgos incluidos, exclusiones, límites, deducibles y circunstancias del siniestro.
Qué conviene revisar antes de contratar un seguro de auto o moto
La elección de una cobertura no depende únicamente del valor del vehículo. También importa cómo se utiliza, qué riesgos querés asumir personalmente y qué gastos serían difíciles de afrontar después de un siniestro.
- Qué coberturas son obligatorias y cuáles son opcionales.
- Qué protección existe frente a daños causados a terceros.
- Si están cubiertos hurto, incendio o daños del propio vehículo.
- Qué situaciones se consideran pérdida total.
- Si existe deducible y cuándo corresponde pagarlo.
- Qué límites de indemnización establece la póliza.
- Qué exclusiones pueden afectar la cobertura.
- Qué asistencia vehicular está incluida y cuáles son sus límites.
- Si accesorios o equipamiento adicional deben declararse.
- Si el uso particular, comercial o laboral del vehículo modifica las condiciones.
En vehículos usados, financiados, destinados al trabajo o equipados con accesorios adicionales pueden aparecer condiciones que no tienen la misma relevancia en un vehículo de uso particular estándar.
Autos y motos comparten riesgos, pero no conviene asumir que sus pólizas son idénticas
Aspectos que conviene comparar
SOA, responsabilidad frente a terceros, hurto, incendio, daños propios, asistencia, límites, exclusiones y condiciones de uso pueden ser relevantes tanto para autos como para motos.
Lo que no debe darse por supuesto
Que una cobertura disponible para un automóvil tenga exactamente las mismas condiciones, límites, deducibles o requisitos cuando se asegura una moto u otro tipo de vehículo.
Cuando ocurre un choque, la prioridad inicial no es determinar quién cobrará
Un accidente abre varias cuestiones distintas: seguridad de las personas, identificación de los vehículos y conductores, conservación de pruebas, denuncia del siniestro, evaluación de responsabilidad y aplicación de las coberturas contratadas.
-
Priorizar la seguridad.
Atender primero cualquier riesgo inmediato y solicitar los servicios de emergencia cuando la situación lo requiera. -
Conservar información.
Registrar los datos necesarios de vehículos, conductores, aseguradoras y circunstancias del accidente cuando sea posible hacerlo de forma segura. -
Documentar el hecho.
Fotografías, datos de contacto y otra evidencia disponible pueden resultar relevantes para el trámite posterior. -
Comunicar el siniestro.
Revisar la póliza y utilizar los canales de denuncia de la aseguradora dentro de los plazos aplicables. -
Seguir el procedimiento.
Peritaje, reparación, análisis de responsabilidad, deducible o indemnización dependerán del tipo de daño y de las coberturas existentes.
Una emergencia personal va antes que el trámite del seguro
Si existe riesgo para las personas, la atención de la emergencia debe priorizarse. La recopilación de datos y la gestión con la aseguradora vienen después.
No todos los siniestros de vehículos siguen el mismo recorrido
Choque
Puede involucrar daños personales, daños materiales, responsabilidad frente a terceros, deducible, peritaje, reparación y distintas aseguradoras.
Hurto
Exige diferenciar el aviso o denuncia correspondiente de la activación de la cobertura contratada y de la documentación que solicite la aseguradora.
Incendio
Primero debe protegerse a las personas y controlar la emergencia. Después corresponde comprobar si el riesgo está cubierto y cómo debe denunciarse.
Daños propios
La reparación del propio vehículo depende de que la póliza incluya esa cobertura y de las condiciones, exclusiones y deducible aplicables.
Pérdida total
No debe presumirse únicamente por la gravedad visual del daño. La determinación depende de los criterios previstos en la póliza y de la evaluación del siniestro.
Asistencia vehicular
Remolque, auxilio u otros servicios pueden estar incluidos en determinadas pólizas, con límites territoriales, operativos o de utilización.
Si el vehículo responsable no tiene SOA o no puede identificarse, existe un régimen especial
La normativa uruguaya contempla situaciones especiales para determinados daños personales cuando interviene un vehículo sin seguro obligatorio, no identificado o hurtado u obtenido con violencia.
Estas situaciones no deben confundirse con el reclamo por daños materiales del propio vehículo. El mecanismo especial forma parte del régimen del SOA y tiene su propio procedimiento.
Daño personal y daño material deben analizarse por separado
Que exista una vía vinculada al SOA para lesiones personales no significa automáticamente que los daños del auto queden cubiertos por ese mismo mecanismo.
Deducible, peritaje, reparación e indemnización aparecen después del siniestro, pero no significan lo mismo
Deducible
Es una condición económica de determinadas coberturas. Su aplicación y cuantía deben comprobarse en la póliza y pueden influir en cómo se gestiona un daño propio.
Peritaje
Permite evaluar daños y aportar información para decidir cómo continúa el expediente del siniestro. No equivale por sí mismo a una promesa de reparación o pago.
Reparación
La elección de taller, autorización de trabajos y modalidad de reparación pueden depender de la aseguradora, del producto y de las condiciones contractuales.
Indemnización
Su procedencia y cálculo dependen de la cobertura aplicable, el daño acreditado, los límites y las reglas previstas para el siniestro concreto.
También hay que gestionar la póliza cuando cambia la situación del vehículo
El seguro no solo requiere atención cuando ocurre un accidente. Vender el auto, sustituirlo por otro, modificar su utilización o incorporar equipamiento pueden afectar los datos con los que se evaluó originalmente el riesgo.
Comprobar qué ocurre con la póliza al dejar de ser titular del vehículo.
Consultar cómo se sustituye el bien asegurado dentro del contrato.
Informar cuando el vehículo pasa a utilizarse con fines laborales o comerciales si eso modifica el riesgo declarado.
Verificar si equipamiento adicional necesita declaración o cobertura específica.
Guías sobre seguros de vehículos y SOA
Aquí puedes consultar contenidos sobre SOA, seguros de auto y moto, responsabilidad frente a terceros, coberturas del propio vehículo, hurto, incendio, deducibles, asistencia y contratación.
También encontrarás guías para actuar después de un choque, denunciar un siniestro, reunir datos, gestionar un peritaje o una reparación, entender una pérdida total y resolver situaciones en las que el otro vehículo no tiene seguro.
- Qué aseguradoras están autorizadas a operar en Uruguay
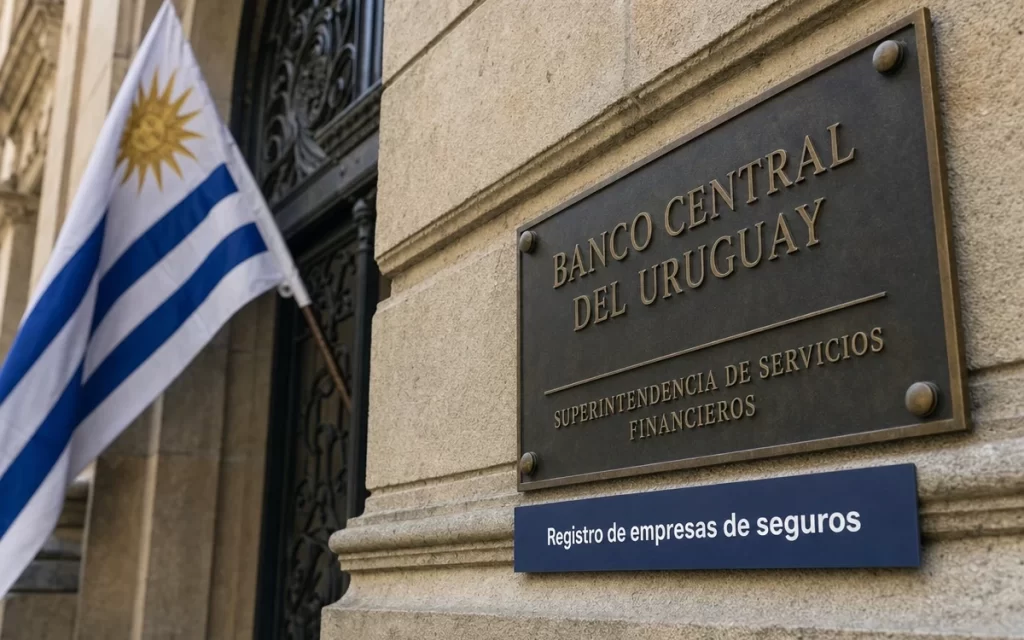 Registro oficial El registro del BCU/SSF consultado identifica 16 empresas de seguros inscriptas en Uruguay Antes de contratar, verificá la razón social que figura en la cotización o póliza contra el registro oficial. Estar inscripta no significa que la empresa ofrezca todos los seguros, que el producto esté disponible para contratación ...
Fuentes oficiales de referencia
- IMPO — Ley N.º 18.412, Seguro Obligatorio de Automotores.
- Banco Central del Uruguay — información para usuarios sobre el Seguro Obligatorio de Automotores y tipos de seguros.
Las coberturas voluntarias, deducibles, límites y exclusiones deben comprobarse siempre en las condiciones de la póliza correspondiente.
Empieza por separar la obligación legal de la protección que querés para el vehículo
Para orientarte, primero identifica si tu duda se refiere al SOA, a daños frente a terceros o a la protección del propio auto o moto. Después revisa el riesgo concreto: choque, hurto, incendio, daños propios, asistencia, pérdida total o una modificación de la póliza.
Esa separación permite comparar seguros con criterios más útiles y, cuando ya ocurrió un siniestro, localizar el procedimiento adecuado sin confundir coberturas obligatorias, voluntarias y condiciones particulares.