
Información revisada para Uruguay el 16 de setiembre de 2026.
Contratación de vehículos
En un auto usado, el SOA es obligatorio; la protección del vehículo depende de la póliza
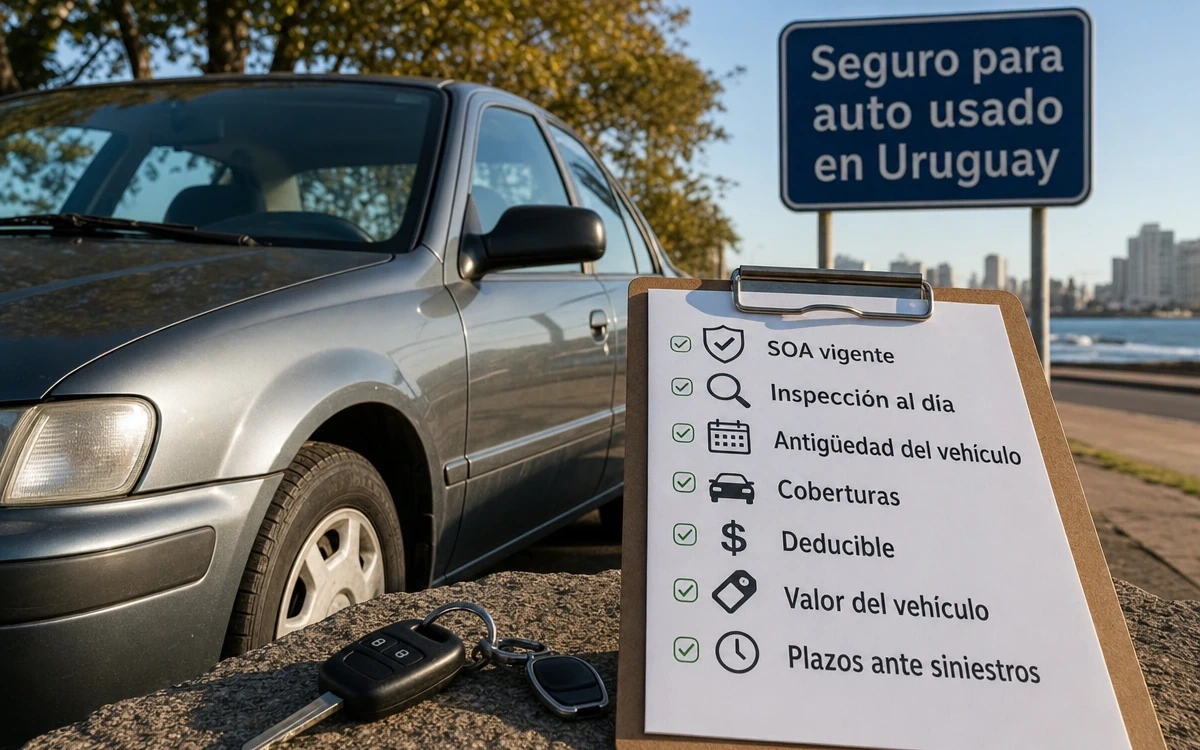
Antes de contratar, separá el seguro obligatorio de las coberturas voluntarias y confirmá por escrito la inspección, la antigüedad aceptada, el valor asegurable, los deducibles, las exclusiones y las condiciones aplicables a ese vehículo.
SOA vigente, salvo exclusiones legales
Depende del plan y de la póliza
No hay una regla única para todo el mercado
Qué tenés que separar antes de comparar seguros
Un auto usado puede cumplir con el seguro obligatorio y, al mismo tiempo, no tener cobertura para sus propios daños. Por eso, comparar solo el precio o el nombre comercial del plan no alcanza.
SOA: obligatorio por ley
La Ley N.º 18.412 exige SOA para circular a los vehículos alcanzados. Cubre daños personales por lesión o muerte sufridos por terceras personas dentro de su alcance legal.
Daños del auto usado propio
El SOA no paga automáticamente la reparación del vehículo, sus cristales, el incendio, el hurto, la rapiña ni los daños propios.
Coberturas voluntarias
Responsabilidad civil adicional, incendio, hurto o rapiña, daño propio y asistencia pueden contratarse según el producto disponible y las condiciones aceptadas.
Coberturas que conviene comparar
La denominación comercial no asegura el mismo alcance entre aseguradoras. Pedí la cotización y las condiciones para saber qué evento cubre cada plan, hasta qué límite y con qué deducible.
SOA
Regla legal general: cubre daños personales a terceros dentro de los límites y exclusiones previstos en la Ley N.º 18.412. Su límite máximo legal es de 250.000 UI por vehículo asegurado y por accidente, con distribución proporcional si hay varios damnificados.
Responsabilidad civil adicional
Condición de póliza: puede ampliar la protección frente a reclamos de terceros más allá del SOA. Hay que revisar los límites por persona, por evento, exclusiones y deducibles si los hubiera.
Incendio, hurto o rapiña
Condición de póliza: puede cubrir alguno o varios de estos riesgos. Confirmá si se trata de daño total, parcial o ambas situaciones, y cómo se valúan los repuestos o el vehículo.
Daño propio
Condición de póliza: puede contemplar daños al auto asegurado por accidente u otros eventos definidos contractualmente. Revisá el deducible, la existencia de pérdida total y los daños preexistentes excluidos.
Asistencia
Prestación contractual: el auxilio, traslado, kilometraje, cantidad de servicios y cobertura territorial pueden variar según la antigüedad del vehículo, el plan y la aseguradora.
Exclusiones: qué no se debe asumir
En el SOA, la definición de tercero y sus exclusiones surgen de la ley. Entre otras categorías, la norma excluye al propietario, tomador y conductor del vehículo, además de ciertos familiares, dependientes y otros supuestos previstos expresamente. La aplicación concreta depende de los hechos y de las categorías legales; no es lo mismo que las exclusiones de un seguro voluntario.
En una cobertura voluntaria, los daños anteriores a la contratación, accesorios no declarados, modificaciones, cambio de uso, información incompleta o circunstancias específicas del vehículo pueden incidir en la aceptación, el alcance de la cobertura o la indemnización. La consecuencia exacta debe surgir de la póliza y del caso.
Importante: un auto usado no queda necesariamente excluido por su antigüedad, pero una aseguradora puede aceptar determinadas coberturas y no otras. Es posible que un vehículo sea asegurable para SOA o responsabilidad civil y no para daño propio, incendio, hurto o rapiña.
Inspección y antigüedad: dependen de la aseguradora y del producto
No existe una antigüedad máxima única, verificada como regla general, para todos los seguros de autos usados en Uruguay. La aseguradora puede considerar el año de empadronamiento, marca, modelo, valor, estado, uso, daños previos, modificaciones y tipo de cobertura solicitada.
Ejemplo de condición de producto: Porto Seguro Uruguay informa que, para su producto de automóvil, exige inspección a vehículos con más de veinte años de empadronados que contraten por primera vez Cobertura Total o Incendio y Hurto. También indica inspección para seguros nuevos, cambios de vehículo y aumentos de cobertura. Ese umbral no es una obligación legal general ni una regla aplicable a todas las aseguradoras.
Antes de aceptar una cotización, consultá por un canal que deje constancia si la inspección es presencial o remota, cuándo debe realizarse, qué daños preexistentes quedan registrados y desde qué momento quedará vigente la cobertura solicitada.
Checklist antes de contratar el seguro de un auto usado
- Verificá en el registro del Banco Central del Uruguay que la empresa esté activa y habilitada para la rama de vehículos automotores y remolcados.
- Confirmá que el SOA esté vigente si el vehículo va a circular y pedí el certificado o constancia correspondiente.
- Definí los riesgos que querés cubrir: solo SOA, responsabilidad civil adicional, incendio, hurto o rapiña, daño propio, cristales y asistencia, según corresponda.
- Declará correctamente la titularidad, el uso particular o comercial, la zona de circulación y permanencia, el conductor habitual, los accesorios, las modificaciones y los daños preexistentes.
- Pedí por escrito si el vehículo requiere inspección y qué consecuencias tiene una observación en esa instancia.
- Revisá la suma asegurada, el límite de responsabilidad civil, los sublímites de asistencia y cristales, y el deducible o franquicia.
- Leé conjuntamente las condiciones generales, particulares, endosos y certificado. Una cotización comercial no los sustituye.
- Confirmá la fecha y hora de inicio, finalización, renovación y la forma de pago del premio pactado.
Documentación que pueden solicitar
La documentación concreta depende del canal de contratación y de la póliza. Habitualmente conviene tener disponible:
- cédula de identidad del contratante o asegurado;
- libreta de propiedad del vehículo o el documento equivalente que solicite la aseguradora;
- solicitud de seguro completa;
- constancia o informe de inspección, si corresponde;
- póliza, condiciones generales, condiciones particulares, endosos y certificado del SOA;
- comprobantes de pago.
Regla legal general: la póliza debe identificar, entre otros elementos, a las partes, el bien asegurado y la vigencia. La Ley N.º 19.678 también exige que el asegurador informe claramente las previsiones de la propuesta y las condiciones generales, particulares o especiales.
Valor del auto usado, deducible e indemnización
Para vehículos automotores, la regla general de la Ley N.º 19.678 es valorar el vehículo según su valor de mercado al momento del siniestro, salvo pacto en contrario. La indemnización queda limitada por lo convenido en la póliza y no puede producir enriquecimiento.
En la práctica, el resultado puede depender de la suma asegurada, valor de mercado o valor venal definido contractualmente, daños preexistentes, depreciación cuando corresponda, deducible, salvamento, reparación posible y cláusulas de pérdida total.
El deducible o franquicia es la parte del daño que puede quedar a cargo del asegurado cuando la cobertura lo prevé. Debe figurar en las condiciones particulares o en la documentación contractual aplicable; no se debe suponer que tendrá el mismo importe o funcionamiento en todos los planes.
Ejemplo contractual, no regla del mercado: las condiciones generales del seguro individual de vehículos del BSE con vigencia indicada en diciembre de 2025 refieren al valor venal menos daños preexistentes para determinados límites de daño propio, hurto o rapiña e incendio. El mismo documento prevé que las modificaciones y accesorios requieren aceptación previa escrita para ampliar el límite. La versión vigente de la póliza contratada es la que corresponde revisar.
Vigencia y cambio de propietario
Regla legal general: si la póliza no establece otro plazo, el período del seguro es de un año y la cobertura se extiende desde el perfeccionamiento del contrato hasta la hora 24 del último día pactado. La póliza puede establecer una vigencia diferente y condiciones específicas de renovación o prórroga.
Cuando cambia el titular del interés asegurado, la Ley N.º 19.678 prevé que debe notificarse al asegurador dentro de diez días corridos. No conviene asumir que la póliza se transfiere automáticamente con la compraventa: confirmá con la aseguradora qué debe hacerse respecto del vehículo, el tomador y el certificado SOA.
Si ocurre un siniestro: primero las personas, después el trámite
Ante lesiones, riesgo inmediato o una emergencia, priorizá la seguridad de las personas y contactá a los servicios de emergencia o a la autoridad competente cuando corresponda. El trámite con el seguro viene después.
- Atendé la seguridad, evitá agravar el daño y reuní información razonable del hecho sin exponerte a riesgos.
- Informá inmediatamente a la aseguradora. Como regla general, la denuncia debe formalizarse dentro de cinco días corridos desde el hecho o desde que se tomó conocimiento, salvo que la póliza otorgue un plazo mayor.
- Conservá fotografías, datos de participantes, documentos y demás pruebas disponibles. No alteres evidencias ni dispongas del vehículo sin seguir instrucciones de la aseguradora, excepto por medidas necesarias de salvamento.
- Entregá la información y documentación necesaria para verificar el hecho y cuantificar el daño. La regla legal general establece quince días corridos, salvo dispensa escrita o excepciones aplicables.
- Esperá la evaluación, peritaje y definición correspondiente. La aceptación del siniestro, la liquidación del daño, la reparación y el pago son etapas diferentes.
Plazos que conviene distinguir
- Denuncia del siniestro: comunicación inmediata y formalización, como regla general, dentro de cinco días corridos, salvo plazo contractual más amplio.
- Entrega de información: como regla general, dentro de quince días corridos desde el siniestro.
- Aceptación o rechazo: la aseguradora dispone, en general, de treinta días corridos desde la recepción de la denuncia para comunicarlo. El plazo puede suspenderse en los supuestos legales, por ejemplo, si faltan elementos suficientes por causas ajenas a la empresa.
- Liquidación del daño: el plazo general es de sesenta días corridos desde la aceptación o desde el vencimiento del plazo de aceptación, sujeto al cumplimiento de las cargas legales y contractuales.
Estos plazos no son una promesa de reparación ni de pago en una fecha determinada. La documentación pendiente, el peritaje y las condiciones aplicables pueden incidir en el trámite.
Si hay rechazo, demora o disconformidad
Pedí el motivo por escrito, contrastalo con las condiciones generales, particulares y endosos, y reuní la evidencia disponible. Un rechazo no es automáticamente correcto ni incorrecto: depende de la cobertura contratada, los hechos, la documentación y la interpretación contractual aplicable.
- Presentá un reclamo formal ante la aseguradora e identificá claramente la póliza, el siniestro, el pedido y los documentos que lo respaldan.
- Conservá la constancia de presentación y la respuesta. El BCU informa que la empresa debe responder en quince días corridos, con posibilidad de prórroga en los términos que indica el organismo.
- Si no hay respuesta o no resulta satisfactoria, puede corresponder una denuncia ante la Unidad de Atención al Usuario de la Superintendencia de Servicios Financieros del BCU, con el reclamo previo, la respuesta y la documentación disponible.
El BCU no cuantifica daños ni decide necesariamente controversias contractuales particulares; una denuncia ante ese organismo no garantiza una indemnización ni sustituye la eventual vía judicial.
Situación distinta: reclamo SOA de un damnificado. La Ley N.º 18.412 prevé que el damnificado se presente directamente ante la aseguradora, acredite su derecho y daño, y aporte las pruebas disponibles. Para ese procedimiento SOA, la entidad debe responder en un plazo máximo de treinta días hábiles. No debe confundirse con el plazo institucional de respuesta a un reclamo de usuario ante una aseguradora.
Preguntas frecuentes
¿El SOA cubre los daños de mi auto usado?
No. El SOA cubre daños personales por lesión o muerte de terceras personas dentro de su alcance legal. Para daños materiales del vehículo propio se necesita una cobertura voluntaria que los incluya en sus condiciones.
¿Todo auto usado necesita inspección para contratar seguro?
No hay una exigencia legal única de inspección para todos los autos usados. La necesidad de inspección puede depender de la aseguradora, el producto, la antigüedad, el tipo de cobertura, una primera contratación, un cambio de vehículo o un aumento de cobertura.
¿Qué antigüedad máxima aceptan las aseguradoras?
No se verificó una tabla nacional única de antigüedad máxima. La aceptación puede variar según el vehículo y la cobertura solicitada. Conviene consultar por escrito si el auto es aceptado para SOA, responsabilidad civil, incendio, hurto o rapiña y daño propio por separado.
¿Dónde debe figurar el deducible?
El deducible o franquicia debe estar indicado en las condiciones particulares o en la documentación contractual aplicable. Revisalo antes de contratar porque incide en la parte del daño que puede quedar a cargo del asegurado.
¿Cuánto tiempo tengo para denunciar un siniestro?
La regla general es informar inmediatamente el hecho y formalizar la denuncia dentro de cinco días corridos, salvo que la póliza establezca un plazo mayor. También deben cumplirse las cargas de información y documentación que correspondan.
Fuentes oficiales y contractuales
- Ley N.º 18.412 — Seguro Obligatorio de Automotores
- Ley N.º 19.678 — Marco legal del contrato de seguro
- Banco Central del Uruguay — Empresas de seguros
- BCU — Seguros: consultas y denuncias
- BSE — Condiciones generales de seguro de vehículos individual, vigencia indicada diciembre de 2025
- Porto Seguro Uruguay — Seguro de automóvil
- Porto Seguro Uruguay — Inspección vehicular